
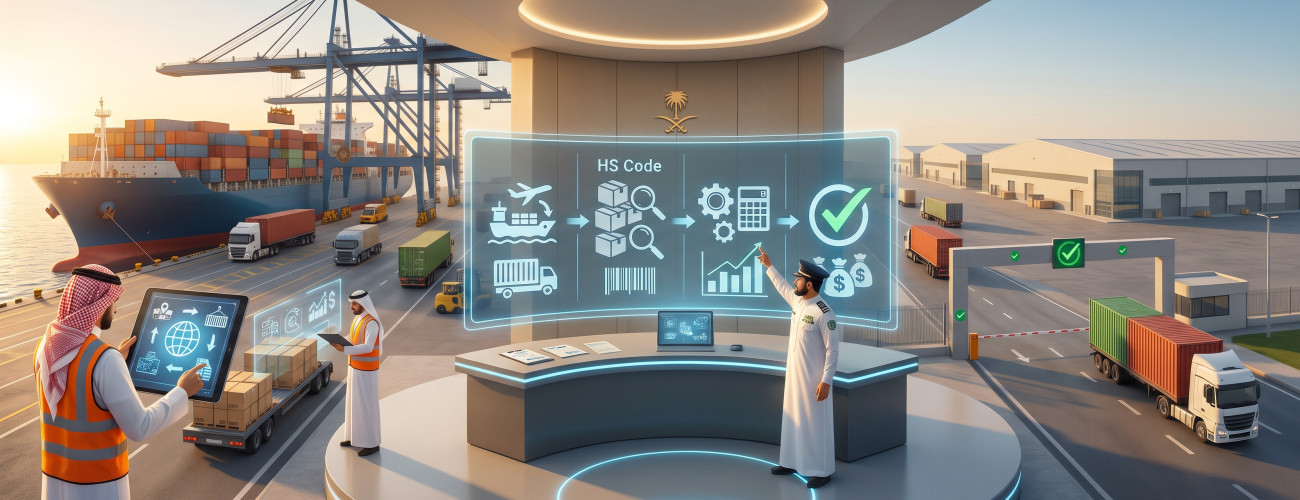
لمن يبحث عن الآلية الدقيقة لتقدير الرسوم الجمركية على الواردات داخل المملكة العربية السعودية، من المهم إدراك أن العملية لا تعتمد حصرياً على ثمن الشراء، كما أنه لا يتوفر معدل جمركي موحد يسري على كافة المنتجات.
بشكل عام، تتضمن عملية التقييم أربع خطوات أساسية:
- استخراج القيمة الجمركية للمنتج.
- معرفة معدل الرسوم الجمركية بناءً على التصنيف الجمركي للسلعة.
- حساب رسوم الخدمات الجمركية وأي تكاليف إضافية أخرى إن وجدت.
- استخراج ضريبة القيمة المضافة الخاصة بالاستيراد استناداً للقيمة المعتمدة لها.
وتقدم هيئة الزكاة والضريبة والجمارك أداة رسمية للاستعلام عن التعرفة الجمركية من خلال وصف المنتج أو استخدام كود النظام المنسق HS Code، نظراً لتباين نسبة الرسوم بين المنتجات المختلفة.
ماذا تعني القيمة الجمركية للمنتجات؟
تُعرّف القيمة الجمركية بأنها الأساس المالي الذي تعتمد عليه السلطات الجمركية لتقدير قيمة الرسوم المفروضة على السلع المستوردة.
يرتكز الأسلوب الرئيسي للتقييم على السعر الفعلي للصفقة، أي المبلغ المدفوع أو المستحق لقاء البضاعة عند تصديرها، مع إجراء التعديلات اللازمة بالزيادة أو النقصان وفقاً لقواعد التقييم الجمركي المعتمدة. وتشير توجيهات الهيئة إلى أن القيمة المذكورة في البيان الجمركي غالباً ما تمثل قيمة (CIF)، والتي تتضمن ثمن السلعة بالإضافة إلى مصاريف النقل والتأمين حتى وصولها لمنفذ الاستيراد.
بناءً على ذلك، يمكن تلخيص المعادلة في حالات عديدة كالتالي:
القيمة الجمركية التقديرية = ثمن المنتج + تكلفة الشحن + رسوم التأمين
مع الأخذ في الاعتبار أن التقدير الختامي يخضع للوائح التقييم الجمركي والوثائق المرفقة.
نموذج توضيحي
ثمن السلعة = 50,000 ريال
تكاليف الشحن = 4,000 ريال
قيمة التأمين = 1,000 ريال
بالتالي، القيمة المعتمدة في هذا النموذج:
50,000 + 4,000 + 1,000 = 55,000 ريال
وتُمثل هذه القيمة حجر الأساس لبدء احتساب التكاليف الجمركية.
تعرّف على: أفضل نظام التوزيع وإدارة المخزون
ما هي الطريقة لمعرفة نسبة الرسوم الجمركية للمنتجات؟
ليس هناك رد قطعي مثل:
"الرسوم الجمركية في المملكة تبلغ 5% بصورة دائمة"
يعود ذلك إلى أن معدل الرسوم يرتبط ارتباطاً وثيقاً بـ تصنيف المنتج ضمن جداول التعرفة الجمركية.
ويُحدد هذا التصنيف بالاعتماد على:
- مسمى المنتج.
- طبيعة المنتج ومواصفاته.
- المواد الداخلة في تركيبه.
- الغرض من استعماله.
- كود النظام المنسق (HS Code).
- دولة المنشأ إذا كانت تؤثر قانونياً على الإجراءات.
وتوفر الهيئة إمكانية الاستعلام عن الرسوم الجمركية عبر منصاتها عن طريق البحث بالاسم، أو الكود الجمركي، أو البند المنسق، أو حتى الفصل الجمركي التابع له.
من هنا تبرز أهمية تحديد البند الدقيق للمنتج قبل الشروع في تقدير التكلفة الإجمالية لعملية الاستيراد.
طالع أيضاً: نظام إدارة المطاعم والكافيهات المعتمد
آلية احتساب الرسوم الجمركية
فور تحديد القيمة الجمركية والمعدل المقرر، نستخدم المعادلة الآتية:
الرسم الجمركي المستحق = القيمة المعتمدة جمركياً × نسبة التعرفة المفروضة
تطبيق عملي
على سبيل المثال (للتوضيح فقط)، بفرض أن المنتج خاضع لرسوم جمركية بمعدل 5%.
القيمة الجمركية المقدرة:
55,000 ريال
نسبة الرسم المفترضة:
5%
عملية الاحتساب:
55,000 × 5% = 2,750 ريال
إذن، التكلفة الجمركية وفقاً لهذا المثال تبلغ 2,750 ريال.
يُرجى الانتباه إلى أن نسبة الـ 5% المذكورة هي للتمثيل فقط ولا تنطبق على كافة الواردات. ينبغي العودة للتصنيف الجمركي الفعلي الخاص بكل منتج.
هل يتم تحصيل رسوم مقابل الخدمات الجمركية للواردات؟
بالتأكيد، تفرض السلطات المختصة آلية محددة لاستيفاء أجور نظير معالجة البيانات الجمركية للسلع الواردة.
وفقاً للقرارات المعمول بها بدءاً من 6 أكتوبر 2024، يُقدر هذا المقابل بـ:
0.15% من إجمالي قيمة الشحنة بما في ذلك مصاريف النقل والتأمين
على أن يكون ذلك ضمن الحدود التالية:
- الحد الأدنى 15 ريالاً
- الحد الأقصى 500 ريال
مع وجود استثناءات تنظيمية تطبق على أنواع معينة من الإرساليات، كأن يكون هناك سقف مختلف للسلع التي لا تخضع لضريبة القيمة المضافة.
نموذج حسابي
القيمة الإجمالية = 55,000 ريال
تكلفة الخدمة المستحقة:
55,000 × 0.15% = 82.50 ريال
بناءً على ذلك، تكلفة إنجاز البيان الجمركي في مثالنا تساوي 82.50 ريال.
تعرف على المزيد عن إمكانياتنا عبر: نظام نقاط البيع الاحترافي
ما هي طريقة احتساب ضريبة القيمة المضافة للواردات؟
يقع الكثيرون في خطأ احتساب الضريبة بناءً على ثمن الشراء الأساسي للمنتج فحسب.
فيما يخص عمليات الاستيراد، تبين التعليمات الرسمية أن القيمة الخاضعة للضريبة (VAT) تتألف من القيمة الجمركية الأساسية مضافاً إليها الرسوم الجمركية، والضريبة الانتقائية إن كانت مطبقة، بالإضافة لأية رسوم إضافية تعتبر جزءاً من أساس الضريبة، مع استثناء ضريبة القيمة المضافة ذاتها.
وبشكل مختصر، في حال غياب الضرائب الانتقائية أو الرسوم الاستثنائية الأخرى تكون المعادلة:
الوعاء الضريبي = القيمة الجمركية المعتمدة + إجمالي الرسوم الجمركية + أي رسوم أخرى متصلة بالوعاء
ومن ثَم:
قيمة الضريبة المضافة = الوعاء الضريبي × 15%
ولإدارة ضريبة القيمة المضافة باحترافية، ندعوك للاستفادة من نظام المشتريات المتقدم الذي يسهل هذه العمليات.
نموذج شامل لتقدير تكاليف الجمارك للبضائع المستوردة
دعونا نستعرض الحالة الافتراضية الآتية:
| البند | التكلفة (ريال) |
|---|---|
| ثمن المنتجات | 50,000 ريال |
| تكاليف الشحن | 4,000 ريال |
| مصاريف التأمين | 1,000 ريال |
| القيمة الإجمالية للجمارك | 55,000 ريال |
| معدل الرسم التقديري | 5% |
| الرسوم المستحقة | 2,750 ريال |
| أجور معالجة البيان | 82.50 ريال |
الخطوة الأولى:
حساب القيمة الجمركية = 50,000 + 4,000 + 1,000 = 55,000 ريال
الخطوة الثانية، تقدير الرسوم وفقاً للحالة:
55,000 × 5% = 2,750 ريال
الخطوة الثالثة، استخراج رسوم الخدمة:
55,000 × 0.15% = 82.50 ريال
لبيان آلية احتساب الضريبة (VAT) بوضوح، بافتراض أن هذه القيم هي حصراً التي تدخل في الوعاء الضريبي دون رسوم إضافية أو انتقائية:
المجموع الأساسي = 55,000 + 2,750 + 82.50 = 57,832.50 ريال
قيمة ضريبة الاستيراد (VAT):
57,832.50 × 15% = 8,674.88 ريال تقريباً
وعليه، تبلغ المتطلبات المالية الحكومية المقدرة في هذا المثال:
| تفاصيل المصروف | المبلغ |
|---|---|
| الرسوم الجمركية المترتبة | 2,750 ريال |
| أجور الخدمة | 82.50 ريال |
| ضريبة الـ VAT المضافة | 8,674.88 ريال |
| المجموع التقديري | 11,507.38 ريال |
نؤكد مجدداً أن هذه الأرقام هي للاسترشاد، إذ يمكن أن تتغير القيم الحقيقية تبعاً لطبيعة المنتج، البند الجمركي الدقيق، وأي إجراءات ضريبية إضافية سارية.
لا تفوت الاطلاع على نظام المقاولات المبتكر لإدارة كافة تكاليفك.
الآلية الصحيحة لحساب إجمالي تكلفة البضائع المستوردة
على الصعيد التجاري، من الخطأ حصر الحساب في الرسوم الجمركية بمعزل عن غيرها، بل الأهم هو حساب إجمالي تكاليف البضاعة وصولاً لمستودعاتك.
ويمكن صياغة إجمالي التكاليف وفق المعادلة التالية:
إجمالي تكاليف الاستيراد = ثمن المنتجات الأساسي + مصاريف النقل والتأمين + الجمارك + خدمات التخليص + أية نفقات أخرى متعلقة بالاستيراد
وفيما يخص الإجراءات المحاسبية لضريبة القيمة المضافة، فإنها تتأثر بالوضع الضريبي للشركة ومدى أحقيتها في خصم الضريبة، لذا يجب عدم إدراج الـ VAT بشكل تلقائي كجزء من التكلفة النهائية للمخزون دون التحقق من التوجيه المحاسبي السليم.
من هنا تنبع أهمية الرقابة الدقيقة على مصاريف المشتريات للكيانات المستوردة. ويعد الاعتماد على نظام الفنادق أو الأنظمة المتخصصة الأخرى ضرورياً لتنظيم هذا التداخل بين التكاليف والحسابات.
ما هي الفروقات الجوهرية بين ضريبة القيمة المضافة والرسوم الجمركية؟
من الضروري جداً التمييز الدقيق بين المفهومين.
| وجه الاختلاف | الرسوم المفروضة جمركياً | ضريبة الاستيراد (VAT) |
|---|---|---|
| سبب الاحتساب | استيراد السلعة بحسب التعرفة | ضريبة على التوريد والاستيراد |
| النسبة | تختلف حسب البند الجمركي | النسبة الأساسية 15% عند انطباقها |
| أساس الحساب | القيمة الجمركية وفق القواعد | قيمة الاستيراد المحددة لأغراض VAT |
| هل هي نفس الرسوم؟ | لا | لا |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
فقد تخضع السلعة لتعرفة جمركية مخصصة، ويُضاف إليها لاحقاً ضريبة القيمة المضافة التزاماً بالأنظمة المنظمة لعمليات الاستيراد.
أثر التكاليف الجمركية على تقييم المخزونات
تواجه المؤسسات التجارية التي تستورد السلع بغرض البيع مخاطر تسعير غير صحيحة إذا تم تقدير تكلفة الاستيراد بشكل غير دقيق.
فعلى سبيل المثال، الاكتفاء بإثبات ثمن المنتج الأصلي وتجاهل المصاريف الاستيرادية سينتج عنه:
- هوامش ربحية وهمية أو غير دقيقة.
- تقييمات خاطئة لأرصدة المخازن.
- اعتماد أسعار بيع منخفضة لا تغطي التكاليف.
- تضارب ملحوظ في القوائم المالية والأرباح.
- عقبات عند محاولة إجراء مقارنة عادلة بين الموردين.
بناءً على ذلك، يصبح من الحتمي ربط دورة الشراء بالمستودعات والتكاليف الإجمالية، واستخدام حلول برمجية مثل المرسل الرقمي لضمان تدفق البيانات بشكل سلس.
دور الحلول المحاسبية في تيسير أعمال المؤسسات المستوردة
عندما تتسع وتتكرر وتيرة الاستيراد والشراء، فإن استخدام الأساليب التقليدية أو الملفات المنفصلة لاحتساب التكاليف يعرضك لخطر ارتكاب الأخطاء الجسيمة.
تساهم الأنظمة البرمجية المتخصصة في إدارة:
- بيانات الموردين والشركاء.
- سجلات الفواتير والمشتريات.
- تحديد التكلفة الفعلية للمنتجات.
- مختلف أنواع المصروفات.
- عمليات وإدارة المستودعات.
- تحديث الأرصدة للأصناف تلقائياً.
- حركة المبيعات اليومية.
- تسويات وأرصدة الموردين.
- استخراج التقارير الختامية بدقة.
وفي هذا الصدد، يوفر نظام التوزيع المتكامل حلاً شاملاً يربط أطراف العملية من موردين، ومستودعات، وحركات منتجات بسلاسة تامة، مما يغنيك عن عزل بيانات الشحنة عن منظومتك المحاسبية.
اكتشف أيضاً: نظام المشتريات الشامل لتلبية احتياجاتك
هل تتوفر أداة حكومية لتقدير الرسوم الجمركية في المملكة؟
بالتأكيد، أتاحت الهيئة العامة للزكاة والضريبة والجمارك منصة حاسبة تقديرية تمكن المستورد من إدخال نوع البضاعة وقيمتها لمعرفة المبالغ المتوقعة كضرائب ورسوم.
غير أن الجهات المعنية تؤكد أن النتائج المستخرجة تعد مبدئية ولا تحمل أي صفة الإلزام القانوني، وأن الرسوم الدقيقة تتحدد حصراً عند استكمال ورفع البيان الجمركي الرسمي.
العوامل المؤثرة في تغيير التكاليف الجمركية للإرساليات
تتفاوت القيم النهائية نتيجة عدة معطيات، أبرزها:
- طبيعة المنتج المستورد.
- التصنيف الجمركي המعتمد للمنتج.
- القيمة النهائية المعتمدة جمركياً.
- التباين في مصاريف الشحن ورسوم التأمين.
- بلد الإنتاج ونوع الاتفاقيات التجارية المطبقة.
- توفر إعفاءات أو قوانين تنظيمية مخصصة.
- الخضوع لضرائب انتقائية لبعض المنتجات.
- أية بدلات مالية لخدمات مرافقة.
- دقة المستندات والترميز المقدم.
بناءً على ذلك، فإن الشروع في الحساب قبل التوثق من (HS Code) الملائم لا يعدو كونه محاولة للتقدير غير دقيقة.
هفوات متكررة يجب تلافيها عند تقييم الرسوم الجمركية
يُنصح بالابتعاد عن الممارسات الآتية:
- الاعتقاد بأن تعرفة واحدة تسري على جميع المنتجات.
- اقتصار التقييم على ثمن شراء السلعة دون النظر لإجمالي القيمة الجمركية.
- إغفال مصاريف تأمين ونقل البضائع.
- الاعتماد على رمز جمركي (HS Code) خاطئ.
- التداخل بين مفهومي الضريبة المضافة والرسوم الجمركية.
- تقدير ضريبة (VAT) استناداً إلى سعر السلعة الصافي فقط.
- عدم الأخذ في الحسبان رسوم المعالجة والخدمات.
- التقصير في تضمين مصروفات الاستيراد ضمن تقييم أرصدة المخازن.
- الركون لنتائج الحاسبة الافتراضية واعتبارها فواتير قطعية.
استفسارات متداولة
ما هي الآلية المتبعة لاحتساب الرسوم على الواردات؟
يُشرع أولاً في استنتاج القيمة الإجمالية جمركياً، وتُضرب بمعدل الرسوم المرتبط بصنف السلعة، لُتضاف بعدها باقي الأجور وتُحسب ضريبة الاستيراد المضافة حسب الأصول.
هل الرسوم الجمركية موحدة بنسبة 5% في المملكة؟
لا يوجد معدل موحد، بل تتباين النسب بحسب نوع البضاعة والكود الجمركي الخاص بها ضمن جداول التعرفة.
هل تُدرج تكاليف الشحن ضمن الوعاء الجمركي؟
نعم، يُدمج كل من النقل والتأمين ضمن أساس القيمة (CIF) والتي يعتمد عليها في تحديد الوعاء الجمركي، في الحالات التي تسري عليها هذه القاعدة.
هل تطبق ضريبة الـ 15% بعد احتساب الرسوم الجمركية؟
في إجراءات الاستيراد، يُشكل الرسم الجمركي وما يتبعه من متطلبات مالية جزءاً من وعاء ضريبة القيمة المضافة، لذا فهي لا تُحسب فقط بناءً على ثمن البضاعة الأصلي.
ما هي خطوات التوصل لتصنيف منتجي الجمركي؟
بإمكانك الاستفادة من الخدمة الحكومية للبحث عن التعرفة عبر إدخال وصف البضاعة، أو الكود المنسق (HS Code)، أو رقم البند.
كيف يمكنني التنبؤ بالتكلفة الختامية للإرسالية قبل توريدها؟
قُم بحصر وجمع ثمن البضاعة، وتكاليف النقل، ومبالغ التأمين، مع الرسوم الجمركية وأجور التخليص، إلى جانب الأخذ بعين الاعتبار آلية معالجة الضريبة المضافة تبعاً للوضع الضريبي لمنشأتك.
خلاصة القول:
لتلخيص منهجية احتساب المصاريف الجمركية في المملكة، ضع نصب عينيك أن المسار لا ينطلق من معدل ثابت، بل يرتكز على دقة تصنيف المنتج واستخراج قيمته المعتمدة.
وبشكل غاية في التبسيط:
القيمة المعتمدة جمركياً ≈ ثمن المنتجات + مصاريف الشحن + التكاليف التأمينية
ويتبع ذلك:
المبالغ الجمركية المستحقة = القيمة المعتمدة جمركياً × نسبة التعرفة للمنتج
وعقب ذلك، تُدمج رسوم الخدمات، ويتم تقييم ضريبة القيمة المضافة استناداً للوعاء النظامي للاستيراد.
من هنا، تظل الخطوة الأكثر أهمية تكمن في تحديد البند الجمركي السليم، والاستعانة بالأدوات التقديرية الرسمية لتكوين فكرة أولية، مع اليقين بأن البيان الجمركي النهائي هو الفيصل الوحيد.
وعلى الصعيد الداخلي للمؤسسة، يتحتم دمج هذه الأعباء المالية بدقة ضمن دورة المشتريات والمستودعات. ويُسهل نظام إدارة المطاعم والكافيهات وغيره من الأنظمة المحاسبية أتمتة هذه العمليات، في حين يمكنك الاطلاع على الباقات والأسعار لمزيد من التفاصيل حول الخيارات المتوفرة للأنظمة المتكاملة.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.