
عناصر النظام المحاسبي
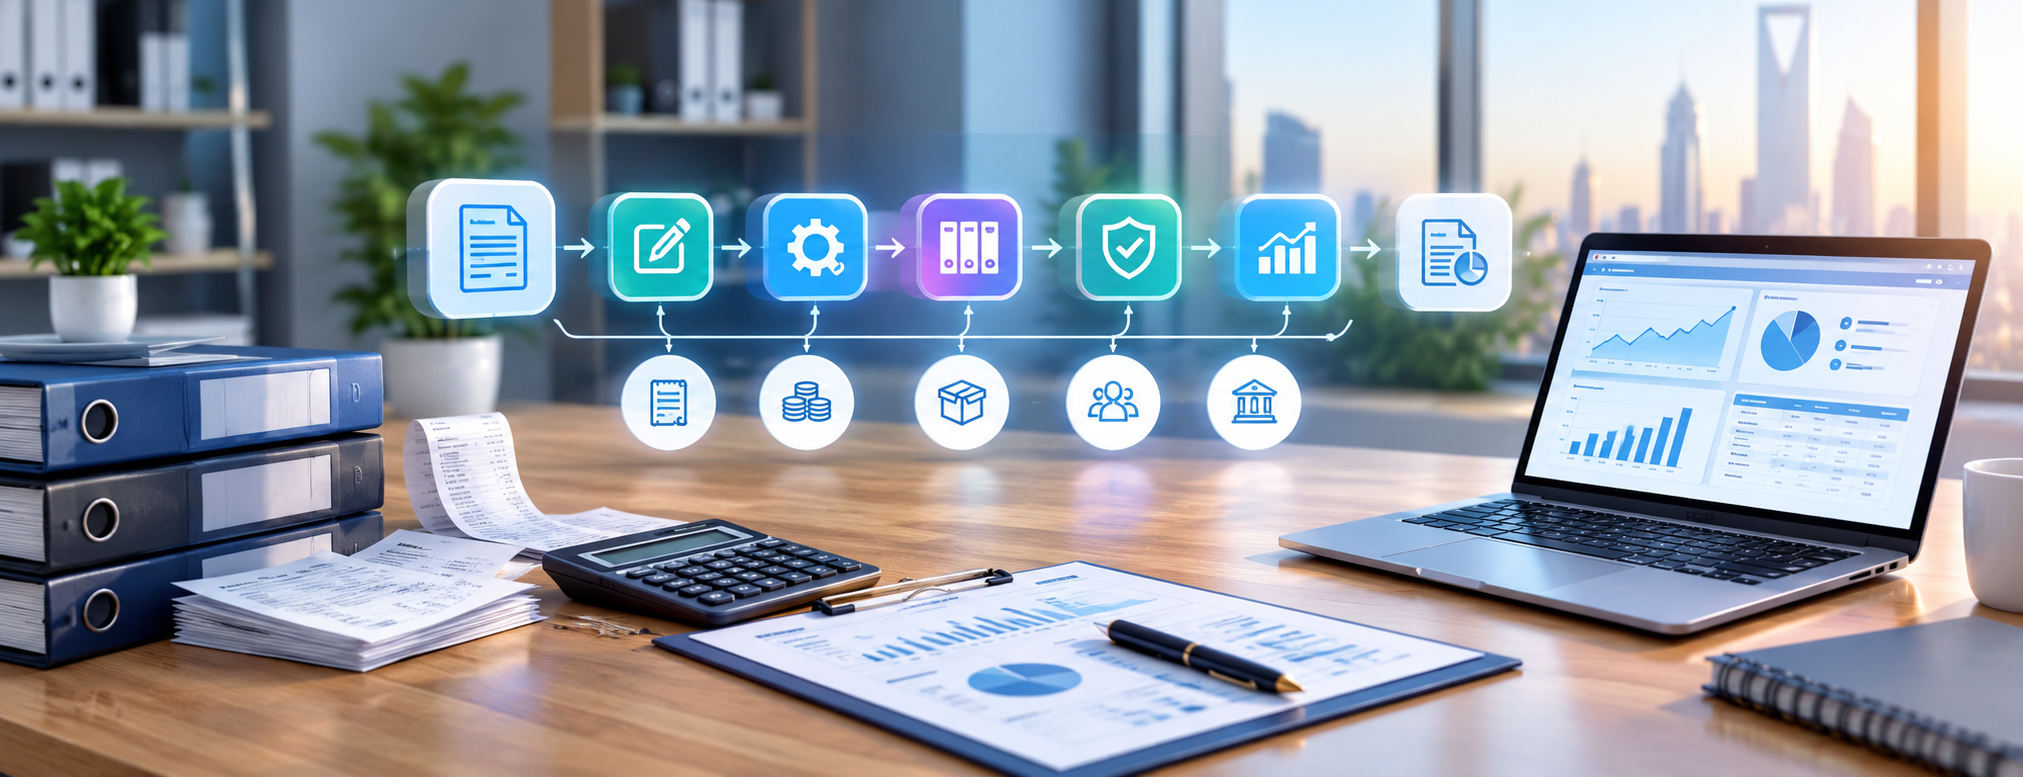
يساعد التعرف على عناصر النظام المحاسبي في استيعاب المسار الذي تسلكه العملية المالية، بدءًا من الفاتورة أو السند، مرورًا بإثبات القيد المحاسبي وترحيله إلى الحسابات، ووصولًا إلى التقارير المالية التي تعتمد عليها الإدارة لمتابعة أداء المنشأة ودعم قراراتها.
ولا يقتصر مفهوم النظام المحاسبي على استخدام برنامج إلكتروني، كما أنه لا يتمثل في دفتر اليومية أو دليل الحسابات وحدهما، بل يضم منظومة مترابطة من المستندات والبيانات والإجراءات والحسابات والموظفين ووسائل الرقابة والبرامج والتقارير. وأي قصور في أحد هذه المكونات يمكن أن ينعكس على دقة المعلومات المالية، حتى مع استخدام برنامج متقدم.
وتصبح الحاجة إلى نظام محاسبي منظم وواضح أكثر أهمية كلما توسعت المنشأة، وارتفع عدد فروعها وعملائها ومورديها ومخازنها والمعاملات التي تنفذها يوميًا.
ويستعرض هذا الدليل مكونات النظام المحاسبي المالي، وتسلسل الدورة المحاسبية، وكيفية ارتباط المستندات بالقيود والتقارير، إلى جانب أبرز الخصائص التي ينبغي أن تتوفر في النظام المحاسبي الحديث.
ما هو تعريف النظام المحاسبي؟
النظام المحاسبي عبارة عن منظومة تضم الإجراءات والمستندات والحسابات والموارد البشرية والتقنيات التي تُستخدم في جمع المعاملات المالية وتسجيلها وتصنيفها ومعالجتها، ثم تحويلها إلى معلومات وتقارير مالية يمكن الاستناد إليها.
ويمكن عرض آلية عمله بصورة مبسطة كما يلي:
مستند مالي ← إثبات العملية ← المعالجة المحاسبية ← الترحيل والتصنيف ← المراجعة والتسويات ← التقارير المالية
فعند تنفيذ عملية بيع لمنتج، لا تنتهي المعالجة بمجرد إصدار الفاتورة، وإنما يمتد أثر العملية إلى:
- إثبات المبيعات.
- حساب العميل أو النقدية.
- ضريبة القيمة المضافة.
- تحديث المخزون.
- إثبات تكلفة المبيعات.
- انعكاس العملية على التقارير المالية.
ومن هنا يساهم نظام نقاط البيع في ربط عمليات البيع بالحسابات والمخزون بدلًا من التعامل مع كل جانب بشكل منفصل.
ما هي عناصر النظام المحاسبي؟
يتألف النظام المحاسبي من مكونات مترابطة تعمل معًا، تبدأ بالمستندات والبيانات وتنتهي بإنتاج المعلومات والتقارير المالية.
1. المستندات المحاسبية
تُعد المستندات المحاسبية المصدر الذي تستند إليه البيانات المالية، ولذلك ينبغي أن تكون كل عملية مسجلة مدعومة بمستند أو دليل يثبت حدوثها.
ومن أبرز أنواع المستندات:
- فواتير البيع.
- فواتير الشراء.
- سندات القبض.
- سندات الصرف.
- طلبات وأوامر الشراء.
- إشعارات الخصم والإضافة.
- كشوف الحسابات البنكية.
- مستندات وحركات المخزون.
- بيانات الرواتب.
- العقود.
ويسمح الاحتفاظ بالمستند للمحاسب والمراجع بالعودة إلى مصدر المعاملة وفحص قيمتها وتاريخ تنفيذها والأطراف المرتبطة بها.
2. دليل الحسابات
يمثل دليل الحسابات الإطار الذي تُرتب وتُصنف ضمنه العمليات المالية المختلفة.
ويضم في العادة:
- الأصول.
- الالتزامات.
- حقوق الملكية.
- الإيرادات.
- المصروفات.
وقد يحتوي كل تصنيف على حسابات فرعية أكثر تفصيلًا، مثل حسابات البنوك والعملاء والموردين والمخزون والمبيعات والمصروفات التشغيلية.
ومن المهم أن يُبنى دليل الحسابات وفق طبيعة النشاط واحتياجات المنشأة، مع تجنب التوسع غير الضروري في إنشاء حسابات يصعب تنظيمها ومتابعتها.
3. القيود المحاسبية
يحوّل القيد المحاسبي المعلومات الواردة في المستند إلى تأثير مالي مسجل وفق مبدأ القيد المزدوج.
فعند بيع بضاعة نقدًا، مثلًا، يجب تحديد الحساب المدين والحساب الدائن وتحديد قيمة الضريبة والتكلفة عندما تكون هناك حاجة إلى ذلك.
ويكتسب الربط بين المستند والقيد أهمية كبيرة؛ لأن تسجيل قيد لا يستند إلى مستند مؤيد يقلل من سهولة تتبع العملية ومراجعتها.
4. الدفاتر والسجلات المحاسبية
تُستخدم الدفاتر والسجلات المحاسبية في تجميع الحركات المالية وتنظيمها بطريقة تسهّل الرجوع إليها ومتابعتها.
ومن أهم هذه السجلات:
- دفتر اليومية.
- دفتر الأستاذ العام.
- الأستاذ المساعد للعملاء.
- الأستاذ المساعد للموردين.
- سجلات حركة المخزون.
- سجل الأصول.
- سجلات المصروفات.
أما في الأنظمة المحاسبية الحديثة، فقد أصبحت هذه السجلات إلكترونية، مع تحديثها بصورة تلقائية عند إدخال المعاملات.
5. الدورة المستندية
توضح الدورة المستندية مسار المستند بين الإدارات والأقسام منذ بدء المعاملة، وحتى مراجعتها واعتمادها وتسجيلها وأرشفتها.
فعلى سبيل المثال، يمكن أن تبدأ عملية الشراء بطلب شراء، ثم تمر بالمراحل التالية:
- اعتماد الطلب.
- إصدار أمر الشراء.
- استلام البضاعة.
- فحص ومراجعة فاتورة المورد.
- إثبات العملية محاسبيًا.
- اعتماد عملية السداد.
وتسهم الدورة المستندية المنظمة في الحد من العديد من الأخطاء قبل انتقال المعاملة إلى مرحلة التسجيل المحاسبي.
6. الإجراءات والسياسات المحاسبية
توضح الإجراءات الطريقة التي تُنفذ بها المعاملات، في حين تحدد السياسات الأسلوب المحاسبي الذي تُعالج به تلك المعاملات.
ومن أمثلة ذلك:
- سياسة إثبات الإيرادات.
- طريقة تقييم المخزون.
- احتساب الإهلاك.
- أسلوب معالجة المصروفات.
- حدود الائتمان.
- صلاحيات منح الخصومات.
- آلية التعامل مع المرتجعات.
- إجراءات الإقفال الشهري.
وتساعد السياسات المحددة مسبقًا على ضمان معالجة الموظفين للعمليات المتشابهة بأسلوب متسق.
7. الرقابة الداخلية
تُعد الرقابة الداخلية مكونًا أساسيًا في النظام المحاسبي، إذ تساهم في حماية أصول المنشأة والحد من احتمالات الخطأ أو التلاعب.
ومن أبرز أدوات الرقابة:
- توزيع الصلاحيات والفصل بينها.
- اعتماد المعاملات.
- وضع حدود للخصومات.
- مراجعة أرصدة الصندوق.
- إجراء المطابقات البنكية.
- تنفيذ عمليات الجرد.
- إغلاق الفترات المحاسبية.
- إدارة صلاحيات المستخدمين.
- الاحتفاظ بسجل للتعديلات.
فعلى سبيل المثال، من الأفضل ألا يتولى الموظف نفسه إنشاء المورد واعتماد فاتورته وتنفيذ عملية الدفع له.
8. العنصر البشري
يعتمد تشغيل النظام المحاسبي على الأشخاص الذين يستخدمونه ويدخلون البيانات ويتابعون العمليات.
ومن أبرز المستخدمين:
- المحاسبون.
- المدير المالي.
- موظفو المبيعات.
- مسؤولو المشتريات.
- أمناء المستودعات.
- المديرون.
- المراجعون.
ومهما بلغت كفاءة البرنامج المحاسبي، فإن إدخال بيانات غير صحيحة أو عدم تدريب المستخدمين يمكن أن يؤدي إلى تقارير لا تعكس الواقع المالي بدقة.
9. البرنامج المحاسبي وقاعدة البيانات
يشكل البرنامج الجانب التقني من النظام المحاسبي، إذ يعمل على إدخال البيانات ومعالجتها وربطها بمختلف العمليات والحسابات.
وقد يجمع النظام الحديث بين:
- الحسابات.
- المبيعات.
- المشتريات.
- المخزون.
- العملاء.
- الموردين.
- الضرائب.
- نقاط البيع.
- التقارير.
وتناسب الحلول السحابية المنشآت التي تحتاج إلى الوصول إلى بياناتها من أكثر من موقع، ويمكن التعرف على حلول إدارة الحسابات ونقاط البيع التي توفرها الأنظمة الحديثة لهذا الغرض.
10. التقارير المالية والمحاسبية
تُعد التقارير المحاسبية والمالية من أهم مخرجات النظام، إذ تعتمد عليها الإدارة وأصحاب القرار في متابعة النتائج وتحليل الأداء.
ومن أهم التقارير:
- ميزان المراجعة.
- قائمة الدخل.
- قائمة المركز المالي.
- قائمة التدفقات النقدية.
- كشف حساب العميل.
- كشف حساب المورد.
- تقارير المبيعات.
- تقارير المخزون.
- تقارير المصروفات.
- تقارير مراكز التكلفة.
ويمكن الاستفادة من الباقات والأسعار عند اختيار الحل الذي يدعم متابعة المبيعات والمشتريات والمخزون والإيرادات والمصروفات والعملاء والموردين من خلال التقارير المناسبة.
مكونات النظام المحاسبي المالي
يمكن جمع مكونات النظام المحاسبي المالي في خمسة عناصر أساسية:
| العنصر | الدور الذي يؤديه |
|---|---|
| المدخلات | المعاملات والمستندات ذات الأثر المالي |
| المعالجة | إثبات البيانات وتصنيفها وترحيلها وإجراء التسويات |
| التخزين | حفظ الحسابات والمعلومات والمستندات |
| الرقابة | التحقق من سلامة العمليات وصلاحيات تنفيذها |
| المخرجات | القوائم والتقارير المالية |
المدخلات
تضم جميع المعلومات والبيانات التي يتم إدخالها إلى النظام، ومن أمثلتها:
- الفواتير.
- السندات.
- المصروفات.
- الرواتب.
- المبالغ المحصلة.
- المدفوعات.
المعالجة
تتمثل في تحويل البيانات الأولية إلى معلومات محاسبية من خلال مجموعة من الخطوات، منها:
- تحليل المعاملة.
- إثبات القيد.
- ترحيل الحسابات.
- إجراء التسويات.
التخزين
ينبغي الاحتفاظ بالبيانات بطريقة تتيح استرجاعها عند الحاجة مستقبلًا، مع إمكانية ربط كل معاملة بالمستند الذي يؤيدها.
الرقابة
تعمل الرقابة على التحقق من سلامة البيانات والتأكد من أن كل مستخدم ينفذ فقط العمليات المسموح له بها وفق صلاحياته.
المخرجات
تتمثل في التقارير والقوائم التي تساعد الإدارة على معرفة النتائج المالية والمركز المالي والاستناد إليها في اتخاذ القرارات.
مراحل الدورة المحاسبية
توضح الدورة المحاسبية المراحل المتتابعة التي تمر بها المعاملات المالية وصولًا إلى إعداد القوائم المالية.
1. تحديد المعاملات المالية
تبدأ العملية بجمع المستندات وتحديد المعاملات التي يترتب عليها أثر مالي على المنشأة.
2. تحليل المعاملة
يقوم المحاسب بتحديد:
- الحسابات التي تأثرت بالعملية.
- قيمة المعاملة.
- الحساب المدين.
- الحساب الدائن.
- الضريبة.
- مركز التكلفة.
3. تسجيل القيود
تُثبت المعاملات في دفتر اليومية بحسب ترتيبها الزمني.
4. الترحيل إلى الأستاذ العام
بعد تسجيل القيود، تُرحل الحركات إلى الحسابات المعنية حتى يمكن تحديد رصيد كل حساب.
5. إعداد ميزان المراجعة
تُستخرج أرصدة الحسابات للتحقق من توازن إجمالي المدين مع إجمالي الدائن.
ومع ذلك، فإن تساوي جانبي الميزان لا يثبت بالضرورة خلو الحسابات من الأخطاء؛ إذ يمكن أن يُسجل مبلغ في حساب غير صحيح مع استمرار توازن القيد.
6. تسجيل قيود التسوية
تُثبت التسويات المطلوبة، ومنها:
- المصروفات المستحقة.
- الإيرادات المستحقة.
- الإهلاك.
- المصروفات المدفوعة مقدمًا.
- المخصصات.
- فروقات المخزون.
7. إعداد ميزان المراجعة المعدل
عقب إدخال قيود التسوية، يتم استخراج الأرصدة بعد التعديل تمهيدًا لاستخدامها في إعداد القوائم المالية.
8. إعداد القوائم المالية
تتضمن القوائم الرئيسية:
- قائمة الدخل.
- قائمة المركز المالي.
- قائمة التدفقات النقدية.
- قائمة التغيرات في حقوق الملكية.
9. الإقفال
في نهاية الفترة، تُغلق الحسابات المؤقتة ويُجهز النظام لبدء الفترة المحاسبية التالية.
ومن خلال نظام محاسبي متكامل يمكن أتمتة جانب كبير من عمليات التسجيل والترحيل وإعداد التقارير، مع استمرار أهمية المراجعة المحاسبية.
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
العلاقة بين عناصر النظام المحاسبي والدورة المحاسبية
تمثل عناصر النظام المحاسبي المكونات والأدوات التي يعتمد عليها العمل، بينما تشير الدورة المحاسبية إلى المراحل التي تُستخدم فيها هذه المكونات لمعالجة المعاملات المالية.
مثال:
تبيع المنشأة منتجًا إلى أحد العملاء.
المستند: فاتورة البيع.
الإجراء: اعتماد معاملة البيع.
البرنامج: إدخال الفاتورة وتسجيلها.
القيد: إثبات الإيراد والضريبة وحساب العميل.
السجل: تحديث الأستاذ وحساب العميل.
المخزون: خفض الكمية المسجلة.
الرقابة: توثيق المستخدم الذي أصدر الفاتورة.
التقرير: إظهار العملية ضمن تقارير المبيعات وقائمة الدخل.
ويؤكد هذا الترابط أن النظام المحاسبي منظومة متكاملة، وليس مجرد أداة مخصصة لإدخال القيود المحاسبية.
أنواع الأنظمة المحاسبية
يمكن تصنيف الأنظمة المحاسبية بحسب أسلوب تشغيلها واتساع وظائفها إلى الأنواع التالية:
النظام المحاسبي اليدوي
يقوم على استخدام الدفاتر الورقية والمستندات والتسجيل اليدوي للمعاملات.
وتنخفض ملاءمته كلما ارتفع عدد العمليات والمعاملات التي تحتاج المنشأة إلى تسجيلها.
النظام المحاسبي الإلكتروني
يعتمد على برنامج محاسبي لإدخال البيانات ومعالجتها وإنتاج التقارير اللازمة.
النظام المحاسبي السحابي
يوفر إمكانية الوصول إلى الحسابات عبر الإنترنت وفق الصلاحيات الممنوحة للمستخدمين، ويخدم المنشآت التي تعمل من مواقع متعددة أو تعتمد على أساليب العمل المرنة.
النظام المحاسبي المتكامل
يجمع المحاسبة مع المبيعات والمشتريات والمخزون ونقاط البيع وغيرها من العمليات المرتبطة بالنشاط.
أنظمة ERP
تقدم نطاقًا أكثر اتساعًا من خلال ربط الإدارة المالية بمجموعة من الإدارات والعمليات داخل المنشأة.
وللتعرف على الفروقات بين الأنواع بصورة أكثر شمولًا، يمكن الاطلاع على أنظمة إدارة الحسابات ونقاط البيع.
كيف تختار النظام المحاسبي المناسب؟
ابدأ أولًا بتحديد المتطلبات الفعلية لمنشأتك، ثم تحقق من قدرة النظام على تغطية الجوانب التالية:
- إدارة الحسابات.
- المبيعات والمشتريات.
- العملاء والموردين.
- المخزون إذا كان النشاط يحتاج إليه.
- ضريبة القيمة المضافة.
- الفوترة الإلكترونية.
- إدارة الفروع.
- المستخدمون والصلاحيات.
- مراكز التكلفة.
- التقارير.
- النسخ الاحتياطي.
- إمكانية التوسع.
ولا يكفي الاكتفاء بمراجعة قائمة الخصائص، بل من الأفضل اختبار دورة تشغيل حقيقية تشمل فاتورة بيع وشراء، ومرتجعًا، وقيدًا محاسبيًا، ثم استخراج تقرير مالي.
ويمكن الاستفادة من نظام إدارة الحسابات ونقاط البيع لربط الحسابات بنقاط البيع والمخزون والموردين والتقارير، وهو ما يلائم المنشآت التي تتجاوز احتياجاتها مجرد تسجيل القيود المحاسبية.
الأسئلة الشائعة عن عناصر النظام المحاسبي
ما هي أنواع الأنظمة المحاسبية؟
تتضمن الأنظمة اليدوية، والإلكترونية، والسحابية، والمتكاملة، إضافة إلى أنظمة ERP. ويتحدد الاختيار المناسب وفق حجم المنشأة وطبيعة نشاطها وعدد المستخدمين والفروع وحجم العمليات.
ما هي عناصر النظام المحاسبي؟
تتمثل أبرز عناصر النظام المحاسبي في المستندات، ودليل الحسابات، والقيود المحاسبية، والدفاتر والسجلات، والدورة المستندية، والسياسات والإجراءات، والرقابة الداخلية، والمستخدمين، والبرنامج المحاسبي وقاعدة البيانات، والتقارير.
ما هو تعريف النظام المحاسبي؟
النظام المحاسبي هو منظومة مترابطة من الأشخاص والإجراءات والمستندات والحسابات والتقنيات، تُستخدم لجمع البيانات المالية ومعالجتها وتحويلها إلى معلومات وتقارير تدعم الرقابة واتخاذ القرارات.
ما الفرق بين النظام المحاسبي والدورة المحاسبية؟
النظام المحاسبي هو الإطار الشامل الذي يجمع المستندات والحسابات والموظفين والبرامج ووسائل الرقابة، في حين أن الدورة المحاسبية هي التسلسل الذي تمر به المعاملات منذ تسجيلها وحتى إعداد القوائم المالية والإقفال.
ما أهم مكونات النظام المحاسبي المالي؟
يمكن اختصارها في المدخلات والمعالجة والتخزين والرقابة والمخرجات، حيث تتكامل هذه العناصر لتحويل المستندات والمعاملات إلى معلومات وتقارير مالية يمكن الاستفادة منها.
الخلاصة
تشكل عناصر النظام المحاسبي القاعدة التي تعتمد عليها المنشأة في تحويل معاملاتها اليومية إلى بيانات مالية منظمة وموثوقة. وتبدأ المنظومة بالمستندات والبيانات، ثم تمر عبر دليل الحسابات والقيود والسجلات والإجراءات ووسائل الرقابة والبرامج، قبل أن تصل إلى التقارير المالية التي تستند إليها الإدارة في عملها.
أما الدورة المحاسبية، فهي تنظم تسلسل معالجة تلك البيانات، بدايةً من تحليل المعاملة وإثباتها وترحيلها، ثم إجراء التسويات وإعداد القوائم المالية والوصول إلى مرحلة الإقفال.
ومع ترابط مكونات النظام المحاسبي المالي، تقل الحاجة إلى الإدخال اليدوي، وتتحسن قدرة المنشأة على مراقبة الحسابات والمخزون والعملاء والموردين، مع توفير بيانات أكثر تنظيمًا يمكن الاعتماد عليها عند اتخاذ القرارات.
يمكنك استعراض حلول إدارة الحسابات ونقاط البيع والتعرف على الأنظمة المحاسبية والتقارير، ثم التسجيل والحصول على الفترة التجريبية لاختبار النظام من خلال دورة محاسبية فعلية داخل منشأتك.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.