
صافي الربح في قائمة الدخل
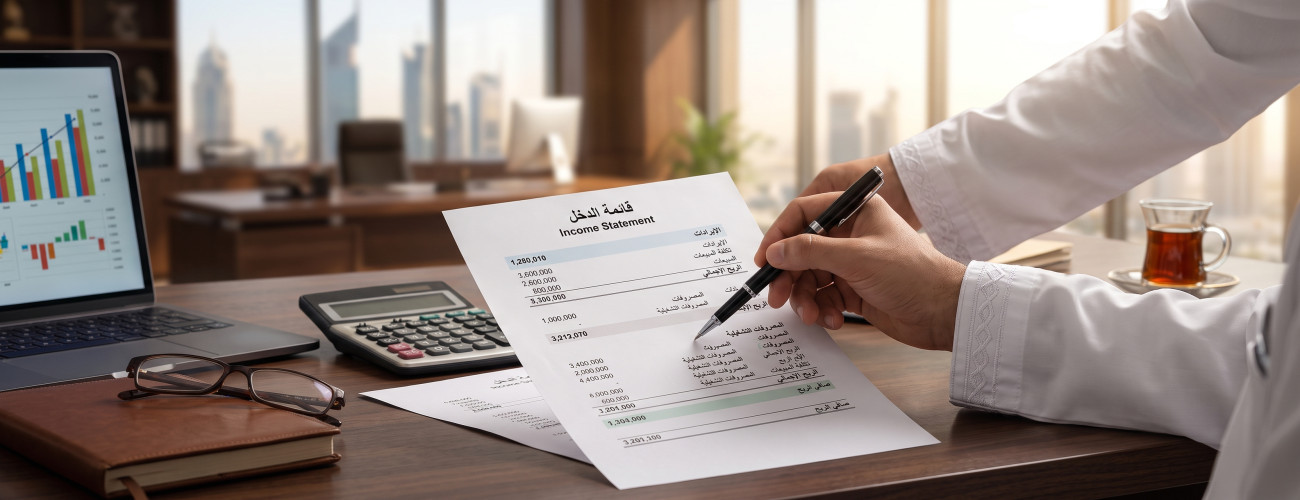
يُعتبر صافي الربح في قائمة الدخل من أبرز المؤشرات التي يهتم بها أصحاب المنشآت والمحاسبون والمستثمرون عند تحليل نتائج النشاط؛ لأنه يبين بشكل مختصر ما إذا كانت المنشأة قد حققت نتيجة مالية موجبة بعد احتساب الإيرادات والتكاليف والمصروفات الخاصة بالفترة المحاسبية.
وبصورة مبسطة يمكن التعبير عنه كالتالي:
صافي الربح = إجمالي الإيرادات - إجمالي التكاليف والمصروفات
ومع ذلك، فإن الوصول إلى هذا الرقم لا يتم دفعة واحدة، بل يمر بعدة مراحل تبدأ بالإيرادات، ثم تكلفة المبيعات، فالربح الإجمالي، ثم المصروفات التشغيلية، إلى أن نصل إلى النتيجة النهائية.
ولهذا لا يُفضل التعامل مع صافي الربح باعتباره رقمًا منفردًا، فهو يمثل نتيجة مجموعة من البنود الواردة في قائمة الدخل والتي تساعد على معرفة كيفية تكوّن الربح أو الخسارة.
وللتعرف على موقع قائمة الدخل ضمن التقارير المالية المختلفة، يمكن الاطلاع على نظام نقاط البيع والتقارير المالية، حيث ترتبط التقارير المالية بالبيانات الناتجة عن العمليات المحاسبية والتشغيلية للمنشأة.
ما هو صافي الربح في قائمة الدخل؟
صافي الربح هو القيمة التي تبقى من إيرادات المنشأة بعد خصم تكلفة المبيعات والمصروفات التشغيلية وغيرها من البنود التي تخص الفترة المالية.
عندما تكون النتيجة موجبة، فهذا يعني أن المنشأة حققت صافي ربح.
أما إذا كانت التكاليف والمصروفات أكبر من الإيرادات، فإن النتيجة تكون صافي خسارة.
ويمكن توضيح تسلسل الحساب بصورة مبسطة:
**الإيرادات
- تكلفة المبيعات
= الربح الإجمالي**
بعد ذلك:
**الربح الإجمالي
- المصروفات التشغيلية
= الربح التشغيلي**
ثم بعد احتساب البنود الأخرى بالزيادة أو النقصان:
النتيجة النهائية = صافي الربح أو صافي الخسارة
ولهذا يظهر صافي الربح في العادة قرب نهاية قائمة الدخل، بعد الانتهاء من معالجة البنود التي تخص الفترة المحاسبية.
اقرأ أيضًا: نظام إدارة المشتريات ودوره في تنظيم البيانات المالية والتشغيلية.
كيف يتم حساب صافي الربح في قائمة الدخل؟
يمكن احتساب صافي الربح من خلال المرور على مراحل متتابعة بدل الاعتماد على معادلة مختصرة واحدة.
1. تحديد الإيرادات
تمثل الإيرادات المبالغ التي حققتها المنشأة من نشاطها خلال الفترة، ومن أمثلتها:
- مبيعات السلع والمنتجات.
- الدخل الناتج عن تقديم الخدمات.
- الإيرادات التشغيلية الأخرى وفق طبيعة النشاط.
وينبغي عند تحديد صافي الإيرادات مراعاة المرتجعات والخصومات وأي تعديلات أخرى مرتبطة بالمبيعات.
2. طرح تكلفة المبيعات
في المنشآت التي تعتمد على بيع المنتجات، يتم تحديد تكلفة السلع التي تم بيعها خلال الفترة المالية.
وعندها تصبح المعادلة:
الربح الإجمالي = صافي المبيعات - تكلفة المبيعات
3. طرح المصروفات التشغيلية
ومن أمثلتها:
- الأجور والرواتب.
- تكاليف الإيجار.
- الكهرباء والخدمات المختلفة.
- تكاليف التسويق والإعلانات.
- المصروفات الإدارية.
- مصروف الإهلاك.
- المصروفات التشغيلية الأخرى.
وبعد خصم هذه البنود يتم الوصول إلى نتيجة النشاط التشغيلي.
4. إضافة وطرح البنود الأخرى
وقد تتضمن القائمة، بحسب طبيعة المنشأة، عددًا من البنود مثل:
- إيرادات إضافية.
- مصروفات أخرى.
- تكاليف التمويل.
- بنود أخرى تخص الفترة المالية.
- الزكاة أو الضريبة وفق الوضع المحاسبي والنظامي للمنشأة.
وبعد الانتهاء من احتساب جميع هذه البنود، تظهر النتيجة النهائية التي تمثل صافي الربح في قائمة الدخل.
اكتشف أيضًا نظام نقاط البيع لتنظيم عمليات البيع والبيانات المرتبطة بها.
مثال عملي على حساب صافي الربح
لنفترض أن إحدى المنشآت سجلت خلال شهر معين النتائج التالية:
| البيان | المبلغ |
|---|---|
| المبيعات | 200,000 ريال |
| مرتجعات وخصومات المبيعات | 10,000 ريال |
| صافي المبيعات | 190,000 ريال |
| تكلفة المبيعات | 100,000 ريال |
| الربح الإجمالي | 90,000 ريال |
| الرواتب | 25,000 ريال |
| الإيجار | 10,000 ريال |
| التسويق | 5,000 ريال |
| مصروفات أخرى | 10,000 ريال |
| إجمالي المصروفات التشغيلية | 50,000 ريال |
| الربح التشغيلي | 40,000 ريال |
| صافي بنود أخرى | -5,000 ريال |
| صافي الربح | 35,000 ريال |
وبالتالي:
190,000 - 100,000 = 90,000 ريال ربح إجمالي
ثم:
90,000 - 50,000 = 40,000 ريال ربح تشغيلي
ثم:
40,000 - 5,000 = 35,000 ريال صافي ربح
وعليه يكون صافي الربح في قائمة الدخل = 35,000 ريال.
ما الفرق بين الربح الإجمالي والربح التشغيلي وصافي الربح؟
من الأخطاء المتكررة استخدام كلمة «الربح» دون توضيح المستوى الذي يشير إليه هذا الربح.
| المؤشر | طريقة الحساب المبسطة | ماذا يوضح؟ |
|---|---|---|
| الربح الإجمالي | المبيعات - تكلفة المبيعات | الربح الناتج عن المنتجات أو الخدمات قبل مصروفات التشغيل |
| الربح التشغيلي | الربح الإجمالي - المصروفات التشغيلية | النتيجة الناتجة عن النشاط الأساسي |
| صافي الربح | الربح التشغيلي ± البنود الأخرى | المحصلة النهائية للفترة |
الربح الإجمالي
يعكس مدى قدرة النشاط على تحقيق ربح من المبيعات بعد تغطية التكلفة المباشرة للسلع أو الخدمات.
الربح التشغيلي
يبين المبلغ المتبقي بعد تحمل المصروفات اللازمة لتشغيل المنشأة، مثل الرواتب والإيجارات والتسويق والمصروفات الإدارية.
صافي الربح
يمثل المرحلة النهائية في الحساب، ولذلك فهو يعكس أثر مختلف البنود التي تدخل في نتيجة الفترة المالية.
وقد تحقق المنشأة ربحًا إجماليًا مرتفعًا، في حين يكون صافي ربحها أقل بسبب ارتفاع المصروفات التشغيلية.
ولهذا فإن تحليل قائمة الدخل كاملة يعطي صورة أوضح من التركيز على المبيعات وحدها.
اكتشف أيضًا نظام إدارة المطاعم والكافيهات لإدارة العمليات والمبيعات والبيانات المرتبطة بالنشاط.
أين يظهر صافي الربح في قائمة الدخل؟
يظهر صافي الربح أو صافي الخسارة غالبًا في نهاية قائمة الدخل، بعد عرض الإيرادات والتكاليف والمصروفات والبنود الأخرى الخاصة بالفترة.
ويمكن تبسيط تسلسل القائمة بالشكل التالي:
الإيرادات
↓
صافي المبيعات
↓
تكلفة المبيعات
↓
الربح الإجمالي
↓
المصروفات التشغيلية
↓
الربح التشغيلي
↓
الإيرادات والمصروفات الأخرى
↓
صافي الربح / صافي الخسارة
وتنتج قائمة الدخل ضمن مخرجات النظام المحاسبي بعد تسجيل العمليات المالية وترحيلها وإجراء التسويات اللازمة. كما أن تنظيم المبيعات والمشتريات والمخزون يساعد على توفير البيانات التي تعتمد عليها التقارير المالية.
ما هي نسبة صافي الربح؟
لا تكون قيمة صافي الربح وحدها كافية دائمًا عند مقارنة نتائج المنشأة بين فترات مختلفة أو مع منشآت أخرى، لذلك يتم استخدام هامش صافي الربح.
وتكون المعادلة:
هامش صافي الربح = صافي الربح ÷ صافي الإيرادات × 100
مثال
إذا بلغت الإيرادات:
200,000 ريال
وكان صافي الربح:
30,000 ريال
فإن الحساب يكون:
30,000 ÷ 200,000 × 100 = 15%
وبذلك يبلغ هامش صافي الربح 15%.
أي أن المنشأة تحقق في هذا المثال صافي ربح قدره 15 ريالًا مقابل كل 100 ريال من الإيرادات، استنادًا إلى الأرقام المستخدمة في القائمة.
ما الفرق بين صافي الربح وصافي المبيعات؟
صافي المبيعات لا يعني تحقيق الربح.
صافي المبيعات هو إيرادات البيع بعد إجراء التعديلات المتعلقة بالمبيعات، مثل المرتجعات والخصومات، وفق أسلوب إعداد الحسابات.
أما صافي الربح فيمثل القيمة المتبقية بعد طرح التكاليف والمصروفات والبنود الأخرى من الإيرادات.
على سبيل المثال:
صافي المبيعات = 500,000 ريال
هذا الرقم لا يعني أن الشركة حققت ربحًا بقيمة 500,000 ريال.
فإذا بلغ مجموع تكلفة المبيعات والمصروفات والبنود الأخرى 450,000 ريال:
صافي الربح = 50,000 ريال
ومن هنا فإن زيادة المبيعات بمفردها لا تكفي للحكم على ارتفاع الربحية.
كما يساعد الربط بين المبيعات والمشتريات والمخزون على تحديد الإيرادات والتكاليف بصورة أكثر انتظامًا، ويمكن الاستفادة من حلول إدارة المشتريات لتنظيم البيانات المرتبطة بالعمليات الشرائية والحسابات.
ما الفرق بين صافي الربح والتدفق النقدي؟
من الضروري التمييز بين صافي الربح والتدفق النقدي، فكل منهما يعبر عن جانب مختلف من الوضع المالي.
صافي الربح يعبر عن نتيجة النشاط وفق المعالجة المحاسبية خلال فترة محددة.
بينما يركز التدفق النقدي على الأموال التي تدخل إلى المنشأة وتخرج منها.
ولهذا قد تحقق الشركة صافي ربح، وفي الوقت نفسه تواجه نقصًا في السيولة، كما يحدث عندما تكون نسبة كبيرة من المبيعات الآجلة لم يتم تحصيلها بعد.
وفي المقابل، قد تمتلك المنشأة سيولة نقدية نتيجة تمويل أو تحصيلات سابقة، دون أن يعني ذلك أن النشاط حقق صافي ربح بالقيمة نفسها.
لذلك من المهم تحليل قائمة الدخل إلى جانب القوائم والتقارير المالية الأخرى بدل الاعتماد عليها بصورة منفردة.
ماذا يعني ارتفاع أو انخفاض صافي الربح؟
ارتفاع صافي الربح
يمكن أن يرتفع صافي الربح نتيجة عوامل متعددة، منها:
- ارتفاع حجم المبيعات.
- تحسن هامش الربحية.
- انخفاض تكلفة المنتجات.
- رفع كفاءة العمليات التشغيلية.
- خفض المصروفات.
- تغير مزيج المنتجات لصالح المنتجات ذات الربحية الأعلى.
انخفاض صافي الربح
ومن الأسباب المحتملة لانخفاضه:
- انخفاض المبيعات.
- ارتفاع تكلفة المشتريات.
- زيادة الرواتب والمصروفات.
- ارتفاع قيمة الخصومات.
- زيادة المرتجعات.
- تراجع هامش الربح على المنتجات.
- زيادة معدلات الهدر.
- ظهور مصروفات غير معتادة.
لذلك لا يكفي النظر إلى التغير في الرقم النهائي، بل يجب تحديد العامل الذي أدى إلى تغير صافي الربح.
اكتشف أيضًا نظام نقاط البيع لتنظيم عمليات البيع ومتابعة البيانات المرتبطة بها.
هل زيادة المبيعات تعني زيادة صافي الربح؟
ليس بالضرورة.
إذا ارتفعت المبيعات من 500 ألف ريال إلى 650 ألف ريال، فقد يبدو أن أداء النشاط تحسن، لكن ارتفاع تكلفة المبيعات والمصروفات بمعدل أكبر قد يؤدي في المقابل إلى انخفاض صافي الربح.
مثال:
| الفترة | المبيعات | صافي الربح |
|---|---|---|
| الفترة الأولى | 500,000 ريال | 70,000 ريال |
| الفترة الثانية | 650,000 ريال | 55,000 ريال |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
في هذه الحالة زادت المبيعات بمقدار 150,000 ريال، بينما تراجع صافي الربح بمقدار 15,000 ريال.
وهنا تحتاج الإدارة إلى فحص تكلفة المبيعات والمصروفات والخصومات ومدى ربحية الأصناف.
اكتشف أيضًا نظام التوزيع لتنظيم العمليات المرتبطة بالتوزيع والمبيعات.
كيف تستخدم صافي الربح في تحليل أداء الشركة؟
يمكن الاستفادة من صافي الربح في تحليل الأداء من عدة جوانب:
مقارنة الفترات
يمكن مقارنة صافي الربح بين:
- شهر وآخر.
- ربع مالي وآخر.
- سنة وأخرى.
تحليل الهامش
لا تقتصر المراجعة على قيمة الربح، بل يمكن حساب:
هامش صافي الربح = صافي الربح ÷ الإيرادات × 100
تحليل الفروع
عند وجود أكثر من فرع، يمكن تحليل الفروع لمعرفة مستويات المبيعات والربحية لكل فرع.
تحليل المنتجات
ليس بالضرورة أن يكون المنتج الأكثر مبيعًا هو المنتج الذي يحقق أعلى ربحية.
ولهذا ينبغي تحليل:
- سعر البيع.
- التكلفة.
- الخصومات.
- حجم الكميات المباعة.
- هامش الربح.
كيف يؤثر المخزون في صافي الربح؟
في المنشآت التجارية، يرتبط المخزون بشكل مباشر بتحديد تكلفة المبيعات، وبالتالي يؤثر في الربح الإجمالي ثم في صافي الربح.
وعندما تكون بيانات المخزون أو تكلفته غير دقيقة، فقد تظهر نتائج الربحية بصورة لا تعكس الواقع الفعلي.
ولهذا ينبغي تسجيل العمليات التالية بصورة صحيحة:
- المشتريات.
- استلام البضائع.
- المبيعات.
- المرتجعات.
- عمليات الجرد.
- النقل بين المخازن.
- تقييم التكلفة.
بحيث تكون جميعها موثقة داخل النظام بطريقة سليمة.
وهذا يوضح سبب أهمية عدم إعداد قائمة الدخل بمعزل عن بيانات المبيعات والمشتريات والمخزون.
كيف يساعد النظام المحاسبي في إعداد قائمة الدخل؟
قد يكون جمع البيانات يدويًا ممكنًا في المنشآت الصغيرة جدًا، لكن مع ارتفاع حجم المبيعات والمشتريات والمصروفات وحركة المخزون تصبح عملية المتابعة أكثر تعقيدًا.
يساعد النظام المحاسبي المتكامل على انتقال البيانات من العملية الأصلية إلى الحسابات ثم إلى التقارير المالية.
على سبيل المثال:
فاتورة بيع → الإيرادات → العميل/النقدية → المخزون → تكلفة المبيعات → قائمة الدخل
ولهذا يربط نظام نقاط البيع بين عمليات البيع والبيانات المحاسبية والمخزون والتقارير، بدل معالجة كل جانب بصورة منفصلة، مما يساعد على تنظيم البيانات التي تعتمد عليها التقارير المالية.
وعندما تحتاج الإدارة إلى متابعة المؤشرات والنتائج بصورة أكثر تركيزًا، يمكن الاستفادة من التقارير الناتجة عن البيانات المسجلة داخل المنظومة لمتابعة الإيرادات والمصروفات والقوائم المالية والمبيعات والمخزون.
كيف تراجع صافي الربح قبل الاعتماد على الرقم؟
ظهور رقم صافي الربح في النظام لا يعني أن الرقم لا يحتاج إلى مراجعة محاسبية قبل اعتماده.
ومن أهم البنود التي ينبغي التحقق منها:
- هل تم إدخال جميع المبيعات؟
- هل بيانات المرتجعات والخصومات صحيحة؟
- هل جرى احتساب تكلفة المبيعات بالشكل السليم؟
- هل جميع فواتير المشتريات مسجلة؟
- هل تم إثبات المصروفات ضمن الفترة المناسبة؟
- هل توجد مصروفات أو إيرادات مستحقة تحتاج إلى إجراء تسوية؟
- هل تم تسجيل الإهلاك والتسويات المطلوبة؟
- هل أرصدة المخزون مطابقة للواقع؟
- هل توجد عمليات تم تسجيلها أكثر من مرة؟
- هل تم إقفال الفترة المحاسبية بعد اكتمال المراجعة؟
وتتوقف دقة قائمة الدخل بدرجة كبيرة على جودة البيانات التي يتم إدخالها إلى النظام المحاسبي منذ بداية العملية.
تعرف على التسجيل والحصول على الفترة التجريبية لتجربة النظام والاطلاع على إمكاناته.
أخطاء شائعة عند قراءة صافي الربح
من الأخطاء التي قد تحدث عند تحليل صافي الربح:
- اعتبار قيمة المبيعات مساوية للأرباح.
- عدم التمييز بين الربح الإجمالي وصافي الربح.
- إغفال تكلفة المبيعات عند التحليل.
- مقارنة الأرباح دون وضع حجم الإيرادات في الاعتبار.
- الحكم على أداء النشاط بالاعتماد على شهر واحد فقط.
- عدم الانتباه إلى المصروفات غير المتكررة.
- مقارنة الفروع دون دراسة اختلاف تكاليفها.
- اعتبار صافي الربح مساويًا للسيولة النقدية.
- الاعتماد على القائمة قبل إجراء التسويات المحاسبية.
- إهمال مراجعة المخزون وتكلفة المنتجات.
الأسئلة الشائعة عن صافي الربح في قائمة الدخل
ما هو صافي الربح في قائمة الدخل؟
هو المبلغ الذي يتبقى بعد خصم التكاليف والمصروفات والبنود الأخرى المرتبطة بالفترة من الإيرادات. وإذا كانت النتيجة سالبة فإنها تظهر على شكل صافي خسارة.
كيف أحسب صافي الربح؟
يمكن تبسيط الحساب بالمعادلة التالية:
صافي الربح = إجمالي الإيرادات - إجمالي التكاليف والمصروفات
لكن عند إعداد قائمة الدخل من الأفضل الوصول إلى النتيجة تدريجيًا، بدءًا من صافي المبيعات ثم الربح الإجمالي، وبعد ذلك الربح التشغيلي وصولًا إلى النتيجة النهائية.
هل صافي الربح هو نفس الربح الإجمالي؟
لا. ينتج الربح الإجمالي بعد خصم تكلفة المبيعات من صافي المبيعات، بينما يتم الوصول إلى صافي الربح بعد احتساب المصروفات وبقية البنود الواردة في القائمة.
هل صافي الربح هو المبلغ الموجود في البنك؟
لا. صافي الربح يمثل نتيجة محاسبية تختلف عن الرصيد النقدي، فقد تحقق المنشأة ربحًا بينما تظل بعض مبيعاتها الآجلة غير محصلة.
ماذا يعني صافي ربح بالسالب؟
يعني أن إجمالي التكاليف والمصروفات والبنود التي أثرت سلبًا في النتيجة تجاوز قيمة الإيرادات خلال الفترة، وبالتالي تظهر النتيجة على شكل صافي خسارة.
أين يظهر صافي الربح؟
يظهر عادة في الجزء الأخير من قائمة الدخل بعد عرض الإيرادات والتكاليف والمصروفات والبنود الأخرى المرتبطة بالفترة.
ما هي نسبة صافي الربح؟
يتم احتسابها من خلال المعادلة التالية:
نسبة صافي الربح = صافي الربح ÷ صافي الإيرادات × 100
وتوضح هذه النسبة مقدار الربح النهائي الذي تحققه المنشأة مقارنة بإيراداتها.
هل ارتفاع صافي الربح دائمًا مؤشر جيد؟
قد يكون ارتفاع الأرباح نتيجة إيجابية، إلا أن فهم سبب الزيادة ومقارنتها بالمبيعات والتكاليف والفترات السابقة يساعد على تقييم مدى استمراريتها.
ختاماً:
يعبر صافي الربح في قائمة الدخل عن النتيجة النهائية لأداء المنشأة خلال فترة مالية محددة، إلا أن قراءته بصورة منفردة لا تعطي الصورة الكاملة عن الأداء.
ويتم الوصول إليه عبر تسلسل يبدأ من:
المبيعات → صافي المبيعات → تكلفة المبيعات → الربح الإجمالي → المصروفات → الربح التشغيلي → البنود الأخرى → صافي الربح.
وبالتالي تساعد قائمة الدخل صاحب القرار على معرفة قيمة الربح، وفهم الطريقة التي تكوّن بها، وتحديد مواضع التكاليف، ومتابعة اتجاه الربحية سواء بالتحسن أو التراجع.
وتصبح النتيجة أكثر دقة عندما تكون بيانات المبيعات والمشتريات والمخزون والمصروفات مترابطة ومنظمة داخل نظام محاسبي واضح.
ولهذا يمكن الاستفادة من نظام نقاط البيع في تنظيم العمليات المحاسبية والتشغيلية التي تغذي التقارير المالية، مع إمكانية حجز استشارة للتعرف على الحل المناسب لاحتياجات المنشأة.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.