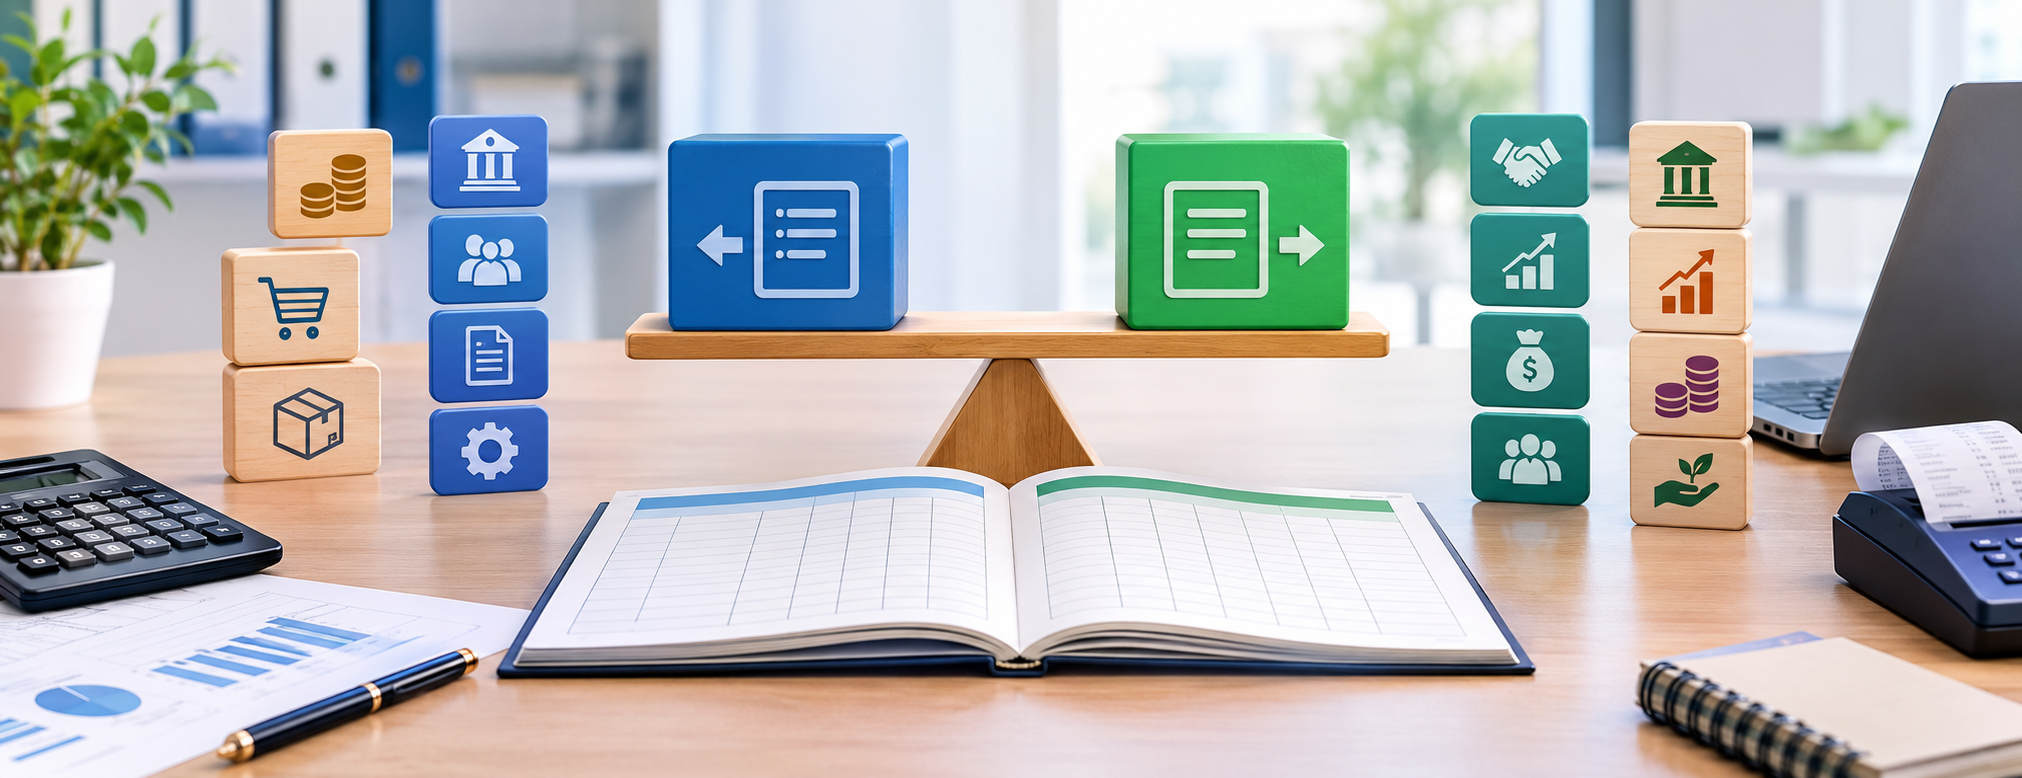
يتلخص الفرق بين المدين والدائن في المحاسبة في أن المدين يشير إلى الطرف الأيسر من القيد المحاسبي، في حين يشير الدائن إلى الطرف الأيمن، وتختلف دلالة كل طرف وفقًا لطبيعة الحساب الذي تتم معالجته.
فعندما تزداد الأصول أو المصروفات، تُسجل الزيادة في الجانب المدين، بينما تُثبت الزيادة في الالتزامات وحقوق الملكية والإيرادات في الجانب الدائن.
ومن المهم إدراك أن مصطلح مدين لا يعني بالضرورة أن شخصًا ملزم بسداد دين، كما أن مصطلح دائن لا يعني دائمًا أن شخصًا يستحق مبلغًا ماليًا. فعلى سبيل المثال، عند زيادة رصيد الصندوق، تُسجل الزيادة مدينة باعتباره أصلًا، بينما تُسجل زيادة المبيعات دائنة لأنها تمثل إيرادًا.
وتقوم القاعدة المحاسبية الأساسية على ما يلي:
يجب أن يتساوى مجموع المبالغ المدينة مع مجموع المبالغ الدائنة في كل قيد محاسبي متوازن.
ولفهم هذه القاعدة بطريقة عملية، يُفضل التركيز على طبيعة الحساب بدلًا من حفظ القيود المحاسبية. فعندما تحدد ما إذا كان الحساب أصلًا أو التزامًا أو إيرادًا أو مصروفًا، يصبح اختيار الجانب المناسب أكثر وضوحًا.
ويمكنك التعرف على العلاقة بين العمليات اليومية والتسجيلات المحاسبية من خلال الاستفادة من أنظمة المحاسبة ونقاط البيع التي تربط العمليات المالية بالحسابات والتقارير.
ما المقصود بالمدين والدائن في المحاسبة؟
يُطلق مصطلح المدين Debit على الجانب الأيسر من القيد المحاسبي، بينما يُطلق مصطلح الدائن Credit على الجانب الأيمن.
أما تحديد الحساب الذي يُسجل في كل جانب، فيعتمد على تصنيف الحساب وطبيعة التغير الناتج عن العملية المالية.
| تصنيف الحساب | عند الزيادة | عند الانخفاض |
|---|---|---|
| الأصول | مدين | دائن |
| المصروفات | مدين | دائن |
| الالتزامات | دائن | مدين |
| حقوق الملكية | دائن | مدين |
| الإيرادات | دائن | مدين |
تمثل هذه القواعد أساسًا يساعد على تحديد المعالجة المحاسبية الصحيحة في معظم العمليات المالية.
كيف يمكن تحديد الحساب المدين والحساب الدائن؟
يمكنك تحليل أي عملية محاسبية باتباع ثلاث خطوات رئيسية:
- تحديد الحسابات التي تأثرت بالعملية المالية.
- معرفة التصنيف المحاسبي لكل حساب.
- تحديد ما إذا كانت قيمة الحساب قد ارتفعت أم انخفضت.
لنفترض أن المنشأة اشترت جهازًا وسددت قيمته نقدًا بمبلغ 5,000 ريال.
بما أن الجهاز أصل ازدادت قيمته لدى المنشأة، فإنه يُسجل مدينًا. أما النقدية فهي أصل انخفض رصيده بسبب السداد، ولذلك تُسجل دائنة.
القيد المحاسبي لشراء جهاز نقدًا
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| الأجهزة | 5,000 ريال | — | زيادة في الأصل |
| الصندوق | — | 5,000 ريال | انخفاض في الأصل |
| الإجمالي | 5,000 ريال | 5,000 ريال | قيد متوازن |
يوضح هذا المثال أن تحديد طرفي القيد يرتبط بـتصنيف الحساب واتجاه التغير في قيمته، وليس بحفظ شكل القيد دون فهمه.
مثال على تسجيل المبيعات النقدية
إذا باعت المنشأة منتجات واستلمت قيمتها نقدًا بمبلغ 10,000 ريال، مع استبعاد الضريبة وتكلفة المبيعات لتبسيط المثال، فإن المعالجة تكون كما يلي.
تؤدي عملية البيع إلى زيادة النقدية، وهي أصل يُسجل مدينًا عند الزيادة. وفي المقابل، ترتفع إيرادات المبيعات، ولذلك تُسجل دائنة.
القيد المحاسبي للبيع النقدي
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| الصندوق | 10,000 ريال | — | زيادة الأصل |
| المبيعات | — | 10,000 ريال | زيادة الإيراد |
| الإجمالي | 10,000 ريال | 10,000 ريال | قيد متوازن |
يبيّن المثال أن وصف الصندوق بأنه مدين لا يعني أنه مدين بمبلغ لشخص آخر، وإنما يشير إلى تسجيل الزيادة في الجانب المدين من القيد.
ما سبب ظهور العميل في الجانب المدين؟
عندما تبيع المنشأة منتجات أو خدمات إلى العميل مع تأجيل السداد، يصبح لها حق مالي مستحق لدى العميل، ولهذا يُسجل حسابه غالبًا في الجانب المدين.
على سبيل المثال، أصدرت المنشأة فاتورة بيع آجلة بقيمة 20,000 ريال.
قيد البيع الآجل للعميل
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| العميل | 20,000 ريال | — | زيادة الذمم المدينة |
| المبيعات | — | 20,000 ريال | ارتفاع الإيرادات |
| الإجمالي | 20,000 ريال | 20,000 ريال | قيد متوازن |
إذا سدد العميل لاحقًا مبلغًا قدره 7,000 ريال، فيُسجل التحصيل على النحو التالي.
قيد تحصيل جزء من مستحقات العميل
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| البنك أو الصندوق | 7,000 ريال | — | زيادة النقدية |
| العميل | — | 7,000 ريال | انخفاض مستحقات العميل |
| الإجمالي | 7,000 ريال | 7,000 ريال | قيد متوازن |
بعد تحصيل هذا المبلغ، يصبح الرصيد المتبقي على العميل كما يلي:
20,000 - 7,000 = 13,000 ريال مدين
ومن هنا تظهر أهمية ربط فواتير المبيعات والمبالغ المحصلة بحساب العميل في النظام المحاسبي، لضمان دقة الأرصدة المستحقة.
ويساعد نظام نقاط البيع في تنظيم عمليات البيع وتسجيلها، بينما يتيح النظام المحاسبي المتكامل متابعة حسابات العملاء والتحصيلات ضمن دورة مالية مترابطة.
لماذا يظهر المورد في الجانب الدائن؟
إذا اشترت المنشأة من أحد الموردين مع الاتفاق على السداد في وقت لاحق، ينشأ التزام مالي عليها تجاه المورد، ولذلك يُثبت حساب المورد عادة في الجانب الدائن.
لنفترض أن المنشأة اشترت بضائع على الحساب بقيمة 30,000 ريال.
قيد الشراء الآجل من المورد
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| المشتريات أو المخزون | 30,000 ريال | — | زيادة المشتريات أو الأصل |
| المورد | — | 30,000 ريال | زيادة الالتزام للمورد |
| الإجمالي | 30,000 ريال | 30,000 ريال | قيد متوازن |
وعندما تسدد المنشأة للمورد مبلغًا قدره 10,000 ريال، يكون القيد كما يلي.
قيد دفع مستحقات المورد
| الحساب | مدين | دائن | التفسير المحاسبي |
|---|---|---|---|
| المورد | 10,000 ريال | — | انخفاض الالتزام |
| البنك أو الصندوق | — | 10,000 ريال | انخفاض النقدية |
| الإجمالي | 10,000 ريال | 10,000 ريال | قيد متوازن |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
بعد سداد المبلغ، تكون القيمة المتبقية المستحقة للمورد كالتالي:
30,000 - 10,000 = 20,000 ريال دائن
وللتعرف على المعالجة المحاسبية لحركات الشراء والبيع، يمكنك الاطلاع على نظام إدارة المشتريات الذي يساعد على تنظيم عمليات الشراء ومتابعة الموردين.
ما الفرق بين العميل المدين والمورد الدائن؟
| العملية المالية | الحساب المتأثر | الأثر المحاسبي |
|---|---|---|
| بيع آجل للعميل | العميل | مدين |
| استلام مبلغ من العميل | العميل | دائن ويؤدي إلى خفض رصيده |
| شراء آجل من المورد | المورد | دائن |
| دفع مبلغ للمورد | المورد | مدين ويؤدي إلى خفض رصيده |
ويمكن توضيح الفكرة في النقطتين التاليتين:
العميل المدين: مبلغ مالي تستحقه المنشأة من العميل.
المورد الدائن: مبلغ مالي يجب على المنشأة دفعه للمورد.
ومع ذلك، قد تظهر أرصدة العملاء دائنة، كما قد تظهر أرصدة الموردين مدينة في بعض الحالات.
هل من الممكن أن يكون العميل دائنًا؟
نعم، قد يظهر حساب العميل برصيد دائن في عدد من الحالات، منها:
- دفع العميل مبلغًا مقدمًا للمنشأة.
- سداد العميل مبلغًا يتجاوز قيمة المستحقات عليه.
- تسجيل مرتجع بعد أن يكون العميل قد سدد الفاتورة.
- ظهور رصيد لصالح العميل نتيجة إجراء تسوية محاسبية.
على سبيل المثال، إذا أودع العميل مبلغًا مقدمًا قدره 5,000 ريال قبل إصدار فاتورة بيع، يكون القيد كما يلي.
قيد استلام دفعة مقدمة من العميل
| الحساب | مدين | دائن |
|---|---|---|
| البنك أو الصندوق | 5,000 ريال | — |
| حساب العميل | — | 5,000 ريال |
| الإجمالي | 5,000 ريال | 5,000 ريال |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
في هذه الحالة، قد يظهر حساب العميل دائنًا إلى أن تتم تسوية الدفعة المقدمة مع فاتورة تصدر لاحقًا.
هل يمكن أن يكون المورد مدينًا؟
نعم، فقد يصبح حساب المورد مدينًا إذا حولت المنشأة إليه مبلغًا مقدمًا قبل استلام البضائع أو تسجيل فاتورة الشراء ذات الصلة.
مثال على دفع مبلغ مقدم للمورد
| الحساب | مدين | دائن |
|---|---|---|
| المورد | 10,000 ريال | — |
| البنك أو الصندوق | — | 10,000 ريال |
| الإجمالي | 10,000 ريال | 10,000 ريال |
لذلك، لا يكفي النظر إلى وصف الرصيد بأنه مدين أو دائن للحكم على صحته، بل ينبغي تحليل العمليات السابقة التي أدت إلى تكوينه.
كيف يُعرض المدين والدائن في كشف الحساب؟
يتضمن كشف الحساب في العادة مجموعة من البيانات الأساسية، وهي:
- تاريخ العملية.
- رقم المستند.
- وصف العملية أو البيان.
- المبلغ المدين.
- المبلغ الدائن.
- الرصيد الناتج.
ويمكن توضيح حركة حساب أحد العملاء بالمثال التالي:
| العملية | مدين | دائن | الرصيد المدين |
|---|---|---|---|
| فاتورة مبيعات | 10,000 | — | 10,000 |
| تحصيل من العميل | — | 4,000 | 6,000 |
| فاتورة مبيعات إضافية | 5,000 | — | 11,000 |
| تحصيل من العميل | — | 3,000 | 8,000 |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
وبناءً على هذه الحركات، يكون الرصيد النهائي للحساب كما يلي:
8,000 ريال مدين
ومن هنا تتضح أهمية معرفة طريقة عمل طرفي القيد عند فحص كشوف حساب العملاء والموردين ومراجعة الأرصدة.
ما الفرق بين المدين والدائن في الأصول والالتزامات؟
الأصول
من أمثلة الحسابات التي تندرج ضمن الأصول:
- الصندوق.
- الحسابات البنكية.
- العملاء.
- المخزون.
- المعدات.
| التغير في الأصل | طريقة التسجيل |
|---|---|
| ارتفاع قيمة الأصل | مدين |
| انخفاض قيمة الأصل | دائن |
الالتزامات
تتضمن الالتزامات المالية، على سبيل المثال:
- حسابات الموردين.
- القروض.
- المبالغ المستحقة على المنشأة.
| التغير في الالتزام | طريقة التسجيل |
|---|---|
| زيادة الالتزام | دائن |
| انخفاض الالتزام | مدين |
مثال على الحصول على قرض
إذا حصلت المنشأة على تمويل بقيمة 100,000 ريال وأودعت المبلغ في حسابها البنكي، فيكون القيد كما يلي:
| الحساب | مدين | دائن | السبب المحاسبي |
|---|---|---|---|
| البنك | 100,000 ريال | — | زيادة الأصل |
| القرض | — | 100,000 ريال | زيادة الالتزام |
| الإجمالي | 100,000 ريال | 100,000 ريال | قيد متوازن |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
كيف تؤثر الإيرادات والمصروفات في القيد المحاسبي؟
تُسجل الزيادة في الإيرادات في الجانب الدائن، بينما تُثبت الزيادة في المصروفات في الجانب المدين.
مثال على تحقيق إيراد من خدمة
إذا قدمت المنشأة خدمة إلى أحد العملاء بقيمة 6,000 ريال على الحساب، فيمكن تسجيل العملية بالطريقة التالية:
| الحساب | مدين | دائن |
|---|---|---|
| العميل | 6,000 ريال | — |
| إيرادات الخدمات | — | 6,000 ريال |
| الإجمالي | 6,000 ريال | 6,000 ريال |
مثال على سداد مصروف الإيجار
عندما تدفع المنشأة مبلغ 4,000 ريال مقابل الإيجار، يُسجل القيد بالشكل التالي:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الإيجار | 4,000 ريال | — |
| البنك أو الصندوق | — | 4,000 ريال |
| الإجمالي | 4,000 ريال | 4,000 ريال |
وتوضح هذه الأمثلة كيفية انعكاس الإيرادات والمصروفات على الحسابات المرتبطة بقائمة الدخل.
ما ارتباط المدين والدائن بالمعادلة المحاسبية؟
تستند المحاسبة المالية إلى المعادلة الأساسية التالية:
الأصول = الالتزامات + حقوق الملكية
ويحافظ نظام القيد المزدوج على توازن هذه المعادلة من خلال تسجيل كل عملية مالية بطريقة تضمن تعادل إجمالي المبالغ المدينة والدائنة في القيد الواحد.
| طرف القيد المحاسبي | المبلغ |
|---|---|
| مجموع المدين | 10,000 ريال |
| مجموع الدائن | 10,000 ريال |
| الفرق بين الطرفين | 0 ريال |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
إذا ظهر اختلاف بين مجموع الطرفين، فينبغي فحص القيد ومراجعة تفاصيله قبل اعتماده.
لماذا قد يختلف مفهوم المدين والدائن في كشف البنك؟
قد يحدث التباس عند قراءة كشف الحساب البنكي لأن المصرف يعرض الحركات من وجهة نظره هو، وليس بالضرورة بالطريقة نفسها التي تظهر بها في دفاتر المنشأة.
أما عند تسجيل الحركة في حسابات الشركة، فتكون المعالجة كالتالي:
| التغير في الحساب البنكي | المعالجة في سجلات المنشأة |
|---|---|
| ارتفاع رصيد البنك | مدين |
| انخفاض رصيد البنك | دائن |
وعند إجراء المطابقة البنكية، ينبغي التركيز على كيفية تأثير الحركة على رصيد البنك في دفاتر المنشأة، بدلًا من الاعتماد على اسم العمود في كشف البنك وحده.
كيف يسهم النظام المحاسبي في تنظيم المدين والدائن؟
يتيح النظام المحاسبي المتكامل تسجيل العمليات من خلال المستندات الأصلية، مع إنشاء آثارها المحاسبية المرتبطة بها بدلًا من الحاجة إلى إدخال كل قيد يدويًا.
فعلى سبيل المثال، يمكن أن تؤثر عملية البيع في الحسابات التالية:
| نوع العملية | الحسابات التي قد تتأثر |
|---|---|
| فاتورة بيع بالآجل | العميل – المبيعات – الضريبة |
| بيع صنف من المخزون | المخزون – تكلفة المبيعات |
| تحصيل مستحقات العميل | البنك أو الصندوق – العميل |
| فاتورة شراء | المخزون أو المشتريات – المورد |
| سداد مستحقات المورد | المورد – البنك أو الصندوق |
يساعد هذا الترابط على الحد من تكرار إدخال البيانات، مع ضرورة مراجعة المعالجة المحاسبية للتأكد من إعداد الحسابات وتسجيل العمليات بصورة صحيحة.
ويجمع نظام المحاسبة ونقاط البيع بين المبيعات والمشتريات وحسابات العملاء والموردين والمخزون والقيود والتقارير ضمن منظومة واحدة.
كيف تتحقق من صحة القيد قبل اعتماده؟
يمكنك مراجعة القيد المحاسبي بالاستعانة بالخطوات التالية:
- تحديد العملية المالية التي تمت.
- معرفة الحسابات التي تأثرت بها.
- تصنيف كل حساب بحسب طبيعته.
- تحديد اتجاه التغير في كل حساب، سواء بالزيادة أو النقص.
- تطبيق قاعدة المدين والدائن المناسبة.
- التحقق من تساوي إجمالي الطرفين.
- مراجعة المستند الذي يثبت العملية.
- التأكد من صحة التاريخ والفترة المحاسبية.
إذا لم يكن سبب تسجيل أحد الحسابات في الجانب المدين أو الدائن واضحًا، فمن الأفضل مراجعة تفاصيل القيد قبل اعتماده.
ما الأخطاء المتكررة عند فهم المدين والدائن؟
هناك مجموعة من الأخطاء التي ينبغي الانتباه إليها عند التعامل مع القيود المحاسبية، ومنها:
- الاعتقاد بأن المدين يعني دائمًا شخصًا مطالبًا بسداد الأموال.
- الاعتقاد بأن الدائن يعني دائمًا شخصًا يستحق الحصول على أموال.
- حفظ القيود المحاسبية دون استيعاب طبيعة الحسابات.
- اعتبار كل رصيد مخالف للطبيعة المعتادة للحساب دليلًا على وجود خطأ.
- الخلط بين المعالجة المحاسبية لحساب العميل وحساب المورد.
- تغيير قيمة الرصيد مباشرة بدلًا من تصحيح العملية التي تسببت في الخطأ.
- إهمال المستند الأصلي المؤيد للعملية.
- عدم التأكد من توازن القيد المحاسبي.
الأسئلة الشائعة حول الفرق بين الدائن والمدين
ما الفرق بين المدين والدائن باختصار؟
يمثل المدين الطرف الأيسر من القيد، بينما يمثل الدائن الطرف الأيمن. وتزداد الأصول والمصروفات في الجانب المدين، في حين تزداد الالتزامات وحقوق الملكية والإيرادات في الجانب الدائن.
من المقصود بالمدين ومن المقصود بالدائن؟
في حسابات الذمم، يُعد العميل مدينًا عادة عندما يكون عليه مبلغ مستحق للمنشأة، ويُعد المورد دائنًا عندما تكون المنشأة مطالبة بسداد مبلغ له. أما عند تسجيل القيود، فيُحدد الطرف المناسب بناءً على طبيعة الحساب.
ما سبب اعتبار العميل مدينًا؟
لأن البيع الآجل ينشئ حقًا ماليًا للمنشأة لدى العميل، وتُصنف الذمم المدينة ضمن الأصول.
لماذا يُسجل المورد دائنًا؟
لأن شراء البضائع أو الخدمات بالأجل يؤدي إلى نشوء التزام مالي على المنشأة تجاه المورد، وتزداد الالتزامات في الجانب الدائن.
هل المصروف يُسجل مدينًا أم دائنًا؟
تُسجل زيادة المصروف في الجانب المدين.
هل الإيرادات تُسجل مدينة أم دائنة؟
تُثبت زيادة الإيرادات في الجانب الدائن.
هل الصندوق حساب مدين أم دائن؟
يُصنف الصندوق ضمن الأصول؛ لذلك تُسجل الزيادة في رصيده مدينة، ويُسجل انخفاضه دائنًا.
هل يمكن أن يظهر حساب العميل برصيد دائن؟
نعم، قد يحدث ذلك إذا دفع العميل مبلغًا مقدمًا أو سدد أكثر من قيمة المستحقات عليه أو نتج عن مرتجع أو تسوية مبلغ لصالحه.
الخلاصة
لا يتحدد الفرق بين المدين والدائن بمجرد معرفة من دفع الأموال ومن استلمها، بل يرتبط بتصنيف الحساب وطبيعة التغير الذي طرأ عليه.
ويمكن مراجعة القاعدة المحاسبية الأساسية من خلال الجدول التالي:
| نوع الحساب | عند الزيادة | عند النقص |
|---|---|---|
| الأصول | مدين | دائن |
| المصروفات | مدين | دائن |
| الالتزامات | دائن | مدين |
| الإيرادات | دائن | مدين |
| حقوق الملكية | دائن | مدين |
عندما تحدد نوع الحساب وتعرف ما إذا كانت قيمته قد ارتفعت أو انخفضت، يصبح تسجيل العمليات المحاسبية أكثر سهولة ووضوحًا، سواء تعلقت بالمبيعات أو المشتريات أو تحصيل الأموال من العملاء أو سداد المستحقات للموردين.
وتسهم الأنظمة المحاسبية المتكاملة في ربط هذه العمليات بالحسابات والتقارير المالية. ويمكنك التعرف على حلول المحاسبة ونقاط البيع التي تساعد على تنظيم المبيعات والمشتريات والمخزون وحسابات العملاء والموردين ضمن نظام مترابط.
ويمكنك كذلك الاطلاع على الباقات والأسعار، أو التسجيل والاستفادة من الفترة التجريبية لتجربة تسجيل فواتير البيع والشراء والتحصيل والسداد، ومتابعة أثر كل عملية على الحسابات.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.