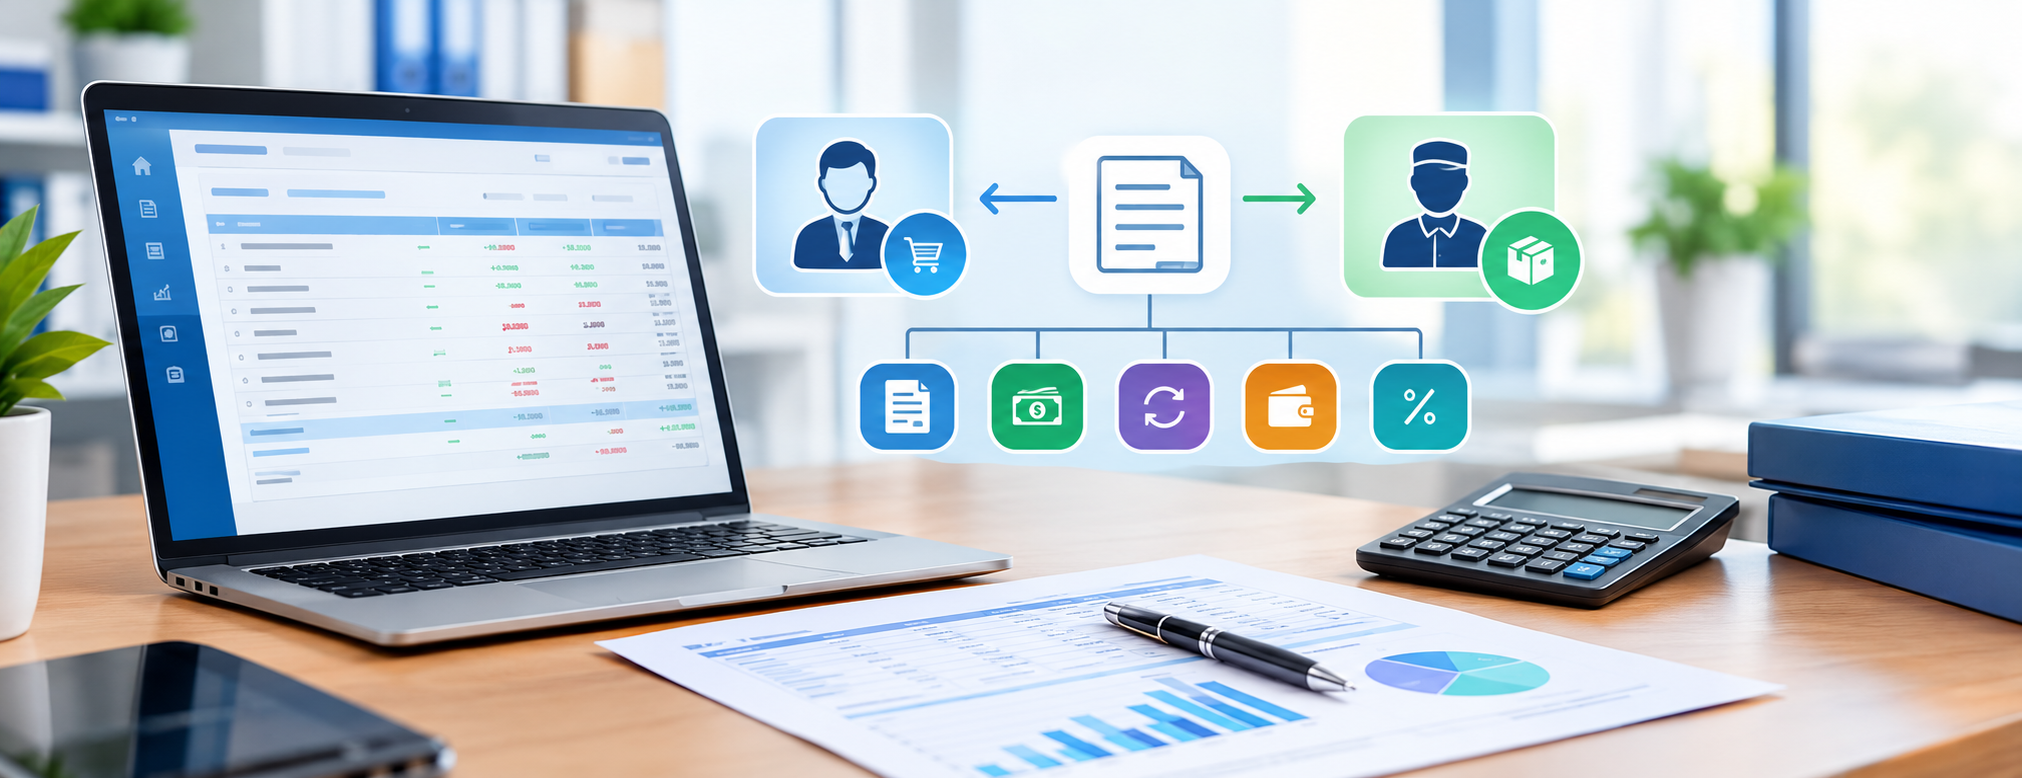
مع توسع عمليات البيع والشراء بالآجل، تبرز لدى الإدارة والمحاسبين تساؤلات عديدة: ما قيمة المستحقات على كل عميل؟ وما الفواتير التي لم تُسدد حتى الآن؟ وكم يبلغ إجمالي الالتزامات تجاه الموردين؟ وهل أُثبتت الدفعات في الحسابات؟ وما سبب اختلاف رصيد المنشأة عن الرصيد الوارد في كشف حساب الطرف الآخر؟
تكمن أهمية كشف حساب العملاء والموردين في توثيق جميع التعاملات المالية مع كل عميل أو مورد خلال مدة معينة، بدءًا من الرصيد الافتتاحي، مرورًا بالفواتير والمدفوعات والمرتجعات والتسويات، وانتهاءً بالرصيد الختامي.
في أعمال رقمية، نعتبر كشف الحساب وسيلة للرقابة والمراجعة تتجاوز كونه تقريرًا ورقيًا؛ إذ يتيح للمحاسب والإدارة تتبع أسباب تكوّن الأرصدة، ومراقبة المستحقات، والكشف عن الأخطاء قبل أن تتراكم وتصبح معالجتها أكثر صعوبة.
يتيح النظام المحاسبي المتكامل إدارة حسابات العملاء والموردين، وربط معاملات البيع والشراء والتحصيل والسداد بالسجلات المحاسبية والتقارير في منظومة واحدة. ويمكنك التعرف على نظام نقاط البيع لفهم كيفية ربط العمليات التجارية بالحسابات.
ما المقصود بكشف حساب العملاء والموردين؟
هو تقرير محاسبي يستعرض الحركات المالية المسجلة في حساب عميل أو مورد خلال فترة زمنية محددة، ويوضح تأثير كل عملية على الرصيد وصولًا إلى قيمته النهائية.
يمكن أن يشمل كشف الحساب العناصر التالية:
- الرصيد في بداية الفترة.
- فواتير البيع أو الشراء.
- عمليات إرجاع المبيعات أو المشتريات.
- سندات استلام الأموال.
- سندات دفع الأموال.
- الخصومات المطبقة.
- الإشعارات الدائنة والمدينة.
- القيود والتسويات المحاسبية.
- الرصيد الناتج بعد كل عملية.
- الرصيد الختامي للفترة.
والغاية الأساسية من هذا التقرير هي الإجابة عن سؤال واضح:
ما العمليات التي أدت إلى وصول حساب العميل أو المورد إلى رصيده الحالي؟
ويمكنك الاطلاع على حلول إدارة الحسابات والمبيعات للتعرف على آليات تنظيم العمليات المالية والتجارية.
ما الفرق بين كشف حساب العميل وكشف حساب المورد؟
قد يتشابه التقرير في شكله عند التعامل مع العملاء والموردين، لكن الغرض المحاسبي لكل منهما يختلف وفق طبيعة التعامل.
كشف حساب العميل
يُستخدم لمراقبة الأموال التي لم يحصل عليها النشاط التجاري من العميل بعد.
وتتكون حركات الحساب عادةً على النحو التالي:
إصدار فاتورة بيع آجلة → ارتفاع المبلغ المستحق على العميل
وعند تحصيل جزء من المبلغ:
استلام دفعة من العميل → انخفاض المستحقات المتبقية
كشف حساب المورد
يساعد على متابعة الالتزامات المالية التي يتعين على المنشأة دفعها للمورد.
وتبدأ الحركة عادةً من خلال:
تسجيل فاتورة شراء آجلة → زيادة المبلغ المستحق للمورد
ثم عند السداد:
دفع مبلغ للمورد → انخفاض الرصيد المستحق
| عنصر المقارنة | العميل | المورد |
|---|---|---|
| طبيعة التعامل | المنشأة تبيع له | المنشأة تشتري منه |
| المستند الأساسي | فاتورة بيع | فاتورة شراء |
| حركة الأموال | تحصيل المستحقات من العميل | سداد المستحقات للمورد |
| نوع الحساب | الذمم المدينة | الذمم الدائنة |
| الهدف من المتابعة | متابعة المبالغ المحصلة والمتبقية | متابعة الالتزامات ومواعيد سدادها |
وللتعرف بصورة أشمل على أثر العمليات التجارية في الحسابات، يمكنك مراجعة نظام المشتريات، الذي يرتبط بدورة الشراء والفواتير والمدفوعات والمخزون.
ما المعلومات التي ينبغي أن يتضمنها كشف الحساب؟
حتى يؤدي كشف الحساب دوره في المراجعة بفاعلية، ينبغي أن يعرض تفاصيل الحركات، لا أن يقتصر على إظهار الرصيد النهائي.
ومن الأفضل أن يحتوي على البيانات التالية:
| البيان | الفائدة منه |
|---|---|
| التاريخ | تحديد الترتيب الزمني للمعاملات |
| رقم المستند | تسهيل الرجوع إلى الفواتير والسندات |
| تصنيف الحركة | توضيح ما إذا كانت بيعًا أو شراءً أو قبضًا أو صرفًا أو مرتجعًا |
| التفاصيل | شرح طبيعة المعاملة المسجلة |
| مدين | عرض المبالغ المثبتة في الطرف المدين |
| دائن | عرض المبالغ المثبتة في الطرف الدائن |
| الرصيد | بيان نتيجة الحساب عقب كل معاملة |
ويُعد رقم المستند عنصرًا أساسيًا في الكشف؛ لأنه يساعد على الانتقال من أي فرق محاسبي إلى العملية الأصلية والتحقق منها.
هل أنت مستعد لتجربة النظام؟
ابدأ باستخدام النسخة التجريبية المجانية، أو تواصل مع فريق المبيعات للحصول على المساعدة في اختيار الحل الملائم.
مثال توضيحي لكشف حساب عميل
لنفترض أن الشهر بدأ دون وجود رصيد سابق على العميل.
| نوع العملية | القيمة | المتبقي على العميل |
|---|---|---|
| رصيد بداية الفترة | 0 | 0 |
| فاتورة بيع | 10,000 ريال | 10,000 |
| تحصيل من العميل | 4,000 ريال | 6,000 |
| فاتورة بيع إضافية | 5,000 ريال | 11,000 |
| مرتجع مبيعات | 1,000 ريال | 10,000 |
| دفعة أخرى | 3,000 ريال | 7,000 |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
وبذلك يكون الرصيد في نهاية الفترة كما يلي:
المبلغ المتبقي على العميل = 7,000 ريال
ولا تقتصر فائدة الكشف على تحديد مبلغ 7,000 ريال، بل تمتد إلى توضيح كيفية تكوّن هذا الرصيد من خلال العمليات المسجلة.
مثال توضيحي لكشف حساب مورد
لنفترض أن المنشأة أجرت المعاملات التالية مع أحد الموردين:
- فاتورة مشتريات بقيمة 20,000 ريال.
- سداد مبلغ 8,000 ريال.
- فاتورة مشتريات أخرى بقيمة 5,000 ريال.
- إرجاع مشتريات بقيمة 2,000 ريال.
يُحسب الرصيد المتبقي كالتالي:
20,000 - 8,000 + 5,000 - 2,000 = 15,000 ريال
وعليه، فإن قيمة الالتزام المتبقي للمورد في نهاية الفترة تبلغ:
15,000 ريال
وينبغي أن يكون من الممكن مراجعة هذا المبلغ بالرجوع إلى فواتير الشراء وسندات السداد ومستندات المرتجعات المسجلة في الكشف.
كيف تفهم الرصيد المدين والرصيد الدائن؟
يمثل تفسير طبيعة الرصيد إحدى النقاط التي قد تسبب التباسًا عند قراءة التقارير المحاسبية.
وفقًا للمعالجة المحاسبية المعتادة:
العميل
يظهر حساب العميل في الغالب برصيد مدين عندما يكون مطالبًا بسداد مبلغ للمنشأة.
المورد
يظهر حساب المورد عادةً برصيد دائن عندما يكون للمنشأة التزام مالي تجاهه.
ومع ذلك، قد تظهر أرصدة على عكس هذه الصورة في بعض الحالات.
ومن أمثلتها:
- سداد العميل مبلغًا مقدمًا قبل إصدار الفاتورة.
- دفع المنشأة مبلغًا مقدمًا للمورد.
- تجاوز قيمة المرتجعات للرصيد القائم.
- إجراء تسوية محاسبية على الحساب.
لهذا، لا ينبغي اعتبار الرصيد المعاكس دليلًا مؤكدًا على وجود خطأ؛ بل يجب فحص الحركات التي أدت إلى ظهوره أولًا.
ما أسباب الاختلاف بين كشف حساب العميل أو المورد؟
من المواقف المتكررة أثناء المطابقة أن يذكر المورد مثلًا:
«رصيد حسابكم لدينا 25 ألف ريال»
في حين يعرض النظام المحاسبي لدى المنشأة الرصيد التالي:
«22 ألف ريال»
لا تتم معالجة هذا الاختلاف بمجرد تغيير قيمة الرصيد، وإنما بتحديد الحركة التي تسببت في الفرق.
ومن أبرز الأسباب المحتملة:
- تسجيل فاتورة لدى أحد الطرفين دون إدراجها لدى الطرف الآخر.
- عدم إثبات إحدى الدفعات.
- تسجيل دفعة على حساب عميل أو مورد غير صحيح.
- عدم تسجيل مستند مرتجع.
- إدخال الفاتورة نفسها أكثر من مرة.
- اختلاف توقيت تسجيل المعاملة.
- إغفال إشعار دائن أو مدين.
- إدخال رصيد افتتاحي غير دقيق.
- عدم احتساب خصم مستحق.
- وجود خطأ في قيمة الفاتورة أو الضريبة المحسوبة عليها.
لذلك، فإن الطريقة الأفضل لمعالجة الفروق هي مراجعة تفاصيل الحركات ومقارنتها، بدلًا من الاكتفاء بمقارنة الرصيد النهائي.
ويمكنك التعرف على النظام المحاسبي ونقاط البيع للاطلاع على الحلول التي تساعد على تنظيم الحسابات ومتابعة العمليات المالية.
ما خطوات مطابقة كشف حساب العميل؟
ابدأ بمراجعة المستندات والحركات الفعلية، ولا تحاول تعديل الأرقام لمجرد الوصول إلى رصيد متطابق.
الخطوة 1: اختيار الفترة المطلوب مطابقتها
على سبيل المثال:
من 1 يناير إلى 31 يناير
الخطوة 2: مراجعة الرصيد الافتتاحي
إذا اختلف رصيد بداية الفترة بين الكشفين، فمن المحتمل أن ينعكس هذا الاختلاف على الأرصدة اللاحقة.
الخطوة 3: التحقق من الفواتير
افحص البيانات التالية:
- رقم الفاتورة.
- تاريخ الإصدار.
- القيمة المالية.
- قيمة الضريبة.
- المرتجعات المرتبطة بالفواتير.
الخطوة 4: مراجعة عمليات السداد والتحصيل
تحقق من كل ما يلي:
- سند قبض.
- حوالة مصرفية.
- دفعة نقدية.
- إشعار تسوية.
الخطوة 5: حصر العمليات غير المتطابقة
أعد قائمة بالمعاملات التي تظهر في أحد الكشفين ولا توجد في الآخر.
الخطوة 6: معالجة سبب الاختلاف
بعد تحديد السبب، سجّل المستند الصحيح أو نفّذ التسوية الملائمة وفقًا للإجراءات المحاسبية المعتمدة في المنشأة.
لا يُنصح بتغيير الرصيد الختامي يدويًا قبل تحديد مصدر الاختلاف ومعالجته.
كيف تتم مطابقة كشف حساب المورد؟
تعتمد مطابقة حساب المورد على الخطوات نفسها، مع التركيز على العناصر التالية:
- فواتير المشتريات المسجلة.
- الدفعات المسددة للمورد.
- مرتجعات المشتريات.
- الخصومات المستحقة.
- المبالغ المدفوعة مقدمًا.
- الأرصدة الافتتاحية.
ويجب التحقق من ربط كل فاتورة شراء بالمورد الصحيح، خاصةً في المنشآت التي تتعامل مع عدة فروع أو موردين تتشابه أسماؤهم التجارية.
ما الفرق بين كشف الحساب وتقرير أعمار الديون؟
يعرض كشف الحساب تفاصيل المعاملات التي نتج عنها الرصيد الحالي.
أما تقرير أعمار الديون، فيوضح المدة التي مضت على المبالغ التي لم تُسدد بعد.
على سبيل المثال، قد يبلغ إجمالي رصيد أحد العملاء:
100,000 ريال
بينما يوزع تقرير أعمار الديون المبلغ على الفترات التالية:
| الفترة الزمنية للدين | القيمة |
|---|---|
| أقل من 30 يومًا | 40,000 |
| من 31 إلى 60 يومًا | 25,000 |
| من 61 إلى 90 يومًا | 20,000 |
| أكثر من 90 يومًا | 15,000 |
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
تستطيع الإدارة من خلال هذا التوزيع معرفة أن مبلغ 15 ألف ريال تجاوزت مدة استحقاقه 90 يومًا، بدلًا من الاكتفاء بمعرفة إجمالي المديونية.
ولهذا يستفيد فريق التحصيل من استخدام كشف الحساب وتقرير أعمار الديون معًا.
ما أهمية كشف حساب العملاء في متابعة التحصيل؟
تبدأ عملية التحصيل المنظمة بتحديد المبالغ المطلوب تحصيلها من كل عميل ومعرفة تفاصيلها.
وعند التواصل مع العميل، ينبغي أن تتوفر لدى الموظف المعلومات التالية:
- إجمالي المبلغ المستحق.
- الفواتير التي لم تُسدد.
- تاريخ إصدار كل فاتورة.
- الدفعات التي سبق تحصيلها.
- المرتجعات المسجلة.
- المبالغ المتأخرة عن موعد سدادها.
يساعد توافر هذه البيانات على الحد من الخلافات، ويتيح مناقشة كل فاتورة ومبلغ بصورة واضحة.
وتزداد فائدة كشف الحساب عندما يكون متصلًا مباشرة بفواتير المبيعات وسندات القبض المسجلة في النظام.
كيف يسهم كشف حساب الموردين في التخطيط للسيولة؟
تمثل أرصدة الموردين التزامات مالية على المنشأة، لذلك يحتاج المسؤول المالي إلى متابعة المعلومات التالية:
- قيمة المستحقات لكل مورد.
- مواعيد استحقاق المدفوعات.
- الفواتير التي لم تُسدد.
- الدفعات المقدمة للموردين.
- إجمالي الالتزامات تجاه جميع الموردين.
تساعد هذه البيانات على تنظيم التدفقات النقدية والتخطيط للسداد مسبقًا، بدلًا من اكتشاف الالتزامات عند اقتراب موعد استحقاقها فقط.
ما المشكلات الناتجة عن توزيع الحسابات بين Excel وبرامج متعددة؟
تظهر صعوبات المراجعة عادةً عندما تكون البيانات موزعة على أكثر من مصدر، مثل:
- تسجيل الفاتورة في برنامج المبيعات.
- إثبات الدفع في كشف الحساب البنكي.
- إدارة حساب المورد من خلال Excel.
- متابعة المخزون باستخدام برنامج منفصل.
- الاعتماد على المحاسب لمعرفة الرصيد النهائي.
في مثل هذه الحالة، يضطر الموظف إلى جمع المعلومات من مصادر متعددة حتى يتمكن من تحديد الرصيد الصحيح.
لذلك تساعد الأنظمة المحاسبية المتكاملة على تنظيم دورة العمل وفق التسلسل التالي:
فاتورة → حساب العميل أو المورد → قبض أو صرف → رصيد الحساب → التقرير
وذلك ضمن قاعدة بيانات واحدة.
إذا كانت منشأتك تحتاج إلى ربط حسابات العملاء والموردين بالمبيعات والمشتريات والمخزون والتقارير، فيمكنك الاطلاع على حلول المحاسبة ونقاط البيع المتكاملة.
كيف يساعد النظام المحاسبي في إدارة حسابات العملاء والموردين؟
تتيح الأنظمة المحاسبية المتكاملة إدارة عمليات البيع والشراء وحسابات العملاء والموردين ضمن دورة محاسبية مترابطة.
وبذلك ترتبط كل حركة مالية بالمستند الذي نتجت عنه.
فعند إصدار فاتورة بيع آجلة:
تُسجل المعاملة ضمن مبيعات العميل وحركة حسابه.
وعند إثبات تحصيل دفعة:
يتغير الرصيد بحسب قيمة الدفعة المسجلة.
وينطبق المبدأ نفسه على حسابات الموردين عند تسجيل فواتير الشراء والمدفوعات المتعلقة بها.
يساعد هذا الترابط على استخراج كشوف الحساب ومراجعتها بسهولة أكبر، ويحد من الحاجة إلى إدخال المعاملة نفسها يدويًا في أكثر من موضع.
ما أبرز التقارير المتعلقة بحسابات العملاء والموردين؟
من الأفضل عدم الاعتماد على كشف الحساب وحده، بل الاستفادة من التقارير الأخرى المرتبطة به.
ومن أهم هذه التقارير:
- تقارير أرصدة العملاء.
- تقارير أرصدة الموردين.
- كشوف الحسابات التفصيلية.
- تقارير المبيعات بحسب العميل.
- تقارير المشتريات بحسب المورد.
- تقارير أعمار الديون.
- قوائم الفواتير غير المسددة.
- تقارير المبالغ المحصلة.
- تقارير المدفوعات.
- تقارير الأرباح والمبيعات.
ولمتابعة بيانات المبيعات والحسابات والمخزون بصورة أوسع، يمكنك التعرف على حلول التقارير المحاسبية ومتابعة الأداء.
كيف تتحقق من كشف الحساب قبل إرساله إلى العميل؟
يمكنك الاعتماد على قائمة المراجعة التالية:
- التحقق من صحة اسم العميل.
- التأكد من الفترة الزمنية المحددة.
- مراجعة الرصيد الافتتاحي.
- التحقق من أرقام الفواتير.
- مراجعة جميع عمليات التحصيل والسداد.
- التأكد من إثبات المرتجعات.
- مراجعة الإشعارات الدائنة.
- البحث عن الحركات المسجلة أكثر من مرة.
- مطابقة الرصيد مع حساب الأستاذ المساعد.
- التحقق من صحة الرصيد النهائي.
قد يؤدي إرسال كشف يتضمن بيانات غير صحيحة إلى نشوء خلاف مع العميل، بينما يمكن تجنب ذلك من خلال إجراء مراجعة دقيقة قبل الإرسال.
أخطاء متكررة في إدارة حسابات العملاء والموردين
هناك مجموعة من الممارسات التي يُفضّل تجنبها عند إدارة الحسابات، ومنها:
- فتح حسابات متعددة للعميل نفسه.
- إسناد دفعة إلى حساب عميل مختلف.
- إهمال مراجعة الرصيد الافتتاحي.
- حذف فاتورة بدلًا من إجراء المعالجة المحاسبية الصحيحة.
- عدم إثبات المرتجعات.
- التأخر في تسجيل المدفوعات.
- إغفال المطابقة الدورية للحسابات.
- الاعتماد على الرصيد النهائي دون فحص الفواتير.
- عدم متابعة المديونيات القديمة.
- فصل بيانات المبيعات والمشتريات عن الحسابات.
كلما سُجلت المعاملات في وقت حدوثها، أصبحت مراجعة الحسابات ومطابقة الأرصدة أكثر سهولة.
الأسئلة الشائعة حول كشف حساب العملاء والموردين
ما المقصود بكشف حساب العملاء والموردين؟
هو تقرير محاسبي يجمع المعاملات المسجلة للعميل أو المورد خلال مدة معينة، بما في ذلك الفواتير والمدفوعات والمرتجعات والتسويات، ويعرض الرصيد الناتج عن كل حركة.
كيف يمكن إعداد كشف حساب للعميل؟
اختر العميل والفترة الزمنية المطلوبة، ثم راجع الرصيد الافتتاحي وفواتير المبيعات والمبالغ المحصلة والمرتجعات والتسويات، مع احتساب الرصيد بعد كل معاملة.
ما الاختلاف بين كشف حساب العميل وكشف حساب المورد؟
يعرض كشف العميل المبالغ التي لم تحصلها المنشأة منه، بينما يوضح كشف المورد الالتزامات المستحقة عليه من المنشأة، إلى جانب فواتير الشراء والمدفوعات المرتبطة بها.
إلى ماذا يشير الرصيد المدين للعميل؟
يدل في الغالب على وجود مبلغ مستحق للمنشأة لدى العميل، مع أهمية مراجعة تفاصيل الحساب قبل الحكم على الحالات غير المعتادة.
ما دلالة الرصيد الدائن للمورد؟
يشير عادةً إلى وجود مبلغ مالي مستحق للمورد على المنشأة.
ما أسباب عدم تطابق كشف الحساب مع كشف العميل؟
قد ينتج الاختلاف عن فاتورة أو دفعة أو مرتجع أو إشعار لم يُسجل لدى أحد الطرفين، أو عن وجود خطأ في الرصيد الافتتاحي.
هل يمكن للنظام المحاسبي إدارة حسابات العملاء والموردين؟
تربط الأنظمة المحاسبية المتكاملة حسابات العملاء والموردين بعمليات المبيعات والمشتريات والحسابات والمخزون والتقارير، مما يسهل متابعة الحركات والأرصدة من مكان واحد.
الخلاصة
لا ينبغي النظر إلى كشف حساب العملاء والموردين باعتباره تقريرًا يعرض قيمة نهائية فحسب، وإنما هو سجل يوضح العمليات التي أدت إلى تكوين ذلك الرصيد.
وتسير الدورة المحاسبية بصورة منظمة وفق التسلسل التالي:
فاتورة → حركة حساب → قبض أو صرف → مرتجع أو تسوية → رصيد نهائي → مطابقة
عندما تكون هذه العمليات مترابطة داخل النظام، يصبح اكتشاف الفروق ومتابعة التحصيلات والالتزامات واتخاذ القرارات المالية أكثر وضوحًا وسهولة.
وتساعد حلول المحاسبة ونقاط البيع على ربط حسابات العملاء والموردين بالمبيعات والمشتريات والمخزون والتقارير، بدلًا من توزيع المعلومات بين ملفات وبرامج منفصلة.
يمكنك كذلك حجز استشارة للتعرف على الحلول المناسبة لمنشأتك، ثم التسجيل والحصول على الفترة التجريبية وتجربة إضافة عميل ومورد وفاتورة ودفعة، واستخراج كشف حساب فعلي قبل اعتماد النظام في منشأتك.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.