
الذكاء الاصطناعي في المحاسبة: كيف تختصر إدخال الفواتير باستخدام نظام محاسبي سحابي
📅 19/11/2026
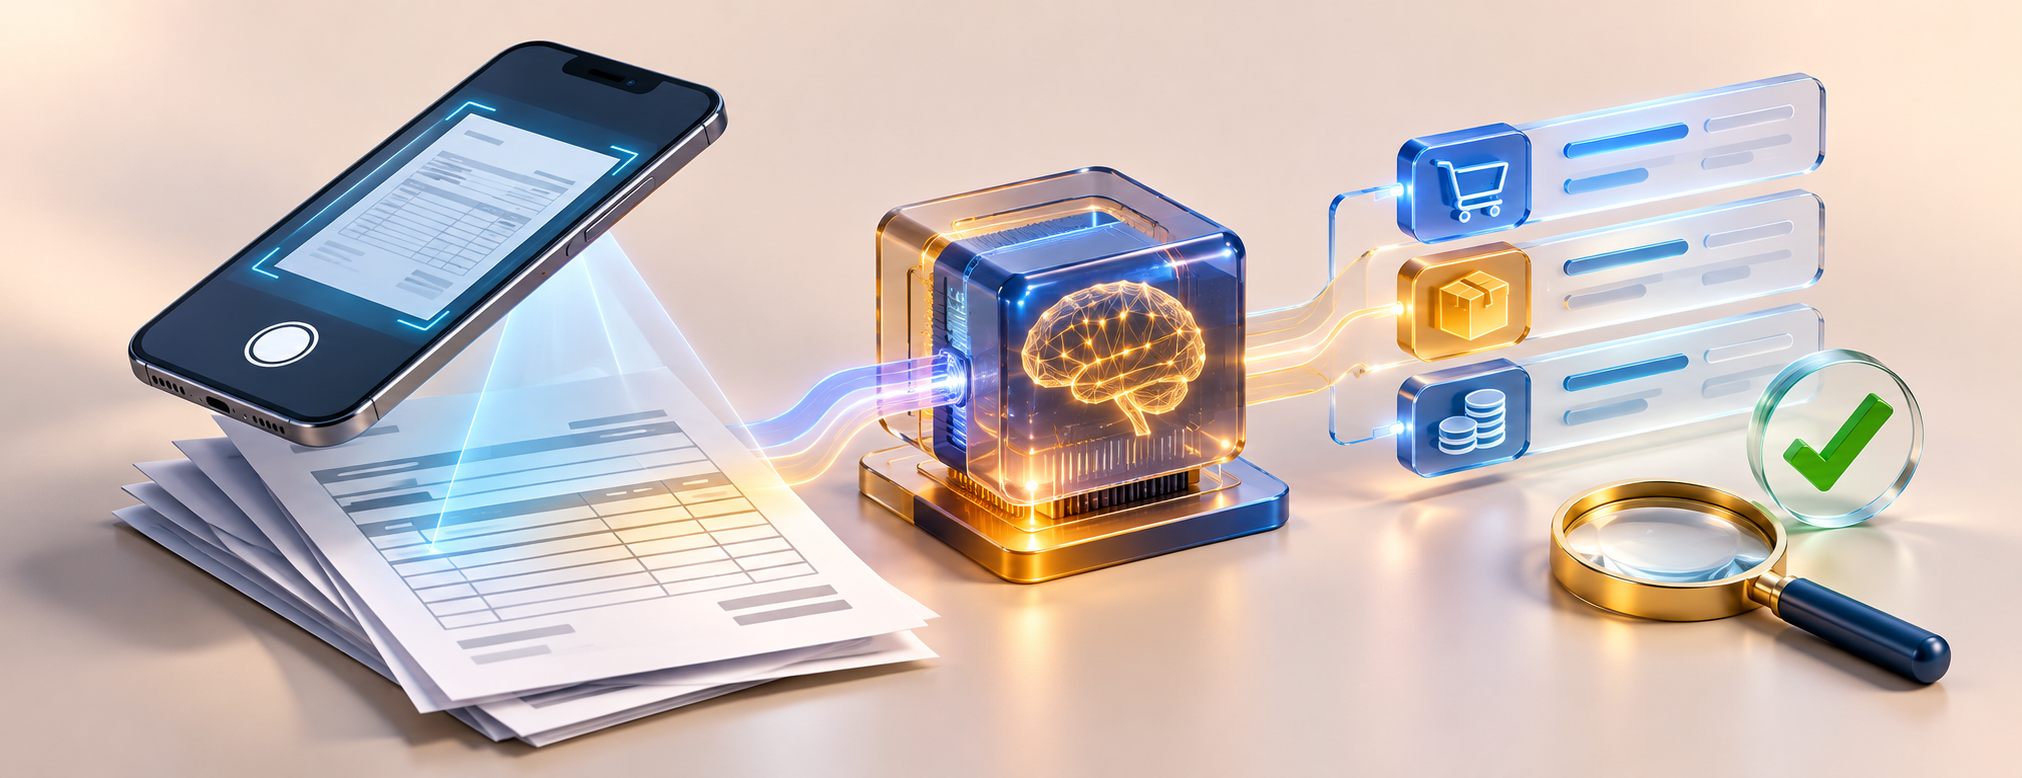
الذكاء الاصطناعي في المحاسبة يساعد على استخراج البيانات من المستندات، واقتراح تصنيف العمليات، والكشف عن بعض الحالات غير المعتادة، لكن القيمة العملية تظهر عندما تتحول هذه الاقتراحات إلى بيانات يراجعها المحاسب قبل اعتمادها. عند استخدام نظام محاسبي سحابي لاستقبال فواتير المشتريات، يمكن تصميم مسار يقلل الكتابة اليدوية دون أن يفقد المحاسب السيطرة على صحة القيود والضريبة والمخزون.
تخيل متجرًا يستلم عشرات فواتير الموردين أسبوعيًا بصيغ مختلفة: صور هاتف، ملفات PDF، ومستندات إلكترونية منظمة. بعض الفواتير طويلة، وبعضها يحتوي خصومات وأصنافًا متشابهة. إذا نقل الموظف الأرقام يدويًا، قد يكرر فاتورة أو يختار وحدة قياس خاطئة. أما إذا اعتمد على القراءة الآلية دون مراجعة، فقد تتحول الأخطاء نفسها إلى أخطاء أسرع. الهدف من هذا الدليل هو بناء مسار أتمتة قابل للقياس، لا استبدال المحاسب بأداة توليد نصوص.
ما استخدامات الذكاء الاصطناعي في المحاسبة اليومية؟
تبدأ الاستخدامات الأكثر عملية من قراءة المستندات وتحويلها إلى حقول منظمة. يستطيع حل يدعم التعرف الضوئي على الحروف أو نماذج فهم المستندات اقتراح رقم الفاتورة وتاريخها واسم المورد والبنود والمبالغ. وتستطيع بعض الحلول اقتراح الحساب المناسب أو اكتشاف تشابه مستند جديد مع مستند سابق. تختلف القدرات بحسب المنتج واللغة وجودة الصورة، لذلك لا تفترض أن جميع الأدوات توفر هذه الوظائف.
هناك فرق بين استخراج البيانات وتفسيرها. قراءة رقم 1,150 من صورة مهمة استخراج، أما تحديد ما إذا كان المبلغ أصلًا ثابتًا أو مصروفًا أو مخزونًا فهو قرار محاسبي يعتمد على طبيعة الشراء وسياسة المنشأة. كذلك لا يثبت ظهور ضريبة على الصورة أن المنشأة تستطيع خصمها. يجب أن يراجع المحاسب شروط الاستحقاق والمستندات وفق اللائحة التنفيذية لضريبة القيمة المضافة.
| المهمة | ما يمكن للأتمتة اقتراحه | ما يراجعه المحاسب |
|---|---|---|
| قراءة الفاتورة | رقم وتاريخ ومبلغ | مطابقة الأصل |
| تصنيف المورد | مطابقة اسم أو رقم | الهوية والحساب |
| تصنيف الصنف | اقتراح رمز داخلي | الوحدة والكمية |
| الضريبة | استخراج النسبة والمبلغ | المعالجة وقابلية الخصم |
| اكتشاف التكرار | مستند مشابه | هل هو مكرر فعلًا؟ |
كيف تعمل قراءة الفواتير بالذكاء الاصطناعي؟
يمر المستند عادة بمراحل استقبال ومعالجة واستخراج وتحقق. في الاستقبال، يرفع الموظف الملف من مصدر معروف. قد يحسن النظام اتجاه الصورة أو يزيل التشويش. ثم يستخرج الحقول ويعرضها في مسودة. بعد ذلك تطبق قواعد تحقق مثل تطابق مجموع البنود والضريبة والإجمالي. لا ينبغي أن تتحول المسودة إلى فاتورة شراء معتمدة إلا بعد استكمال الضوابط المحددة.
إذا وصل ملف إلكتروني منظم يحتوي البيانات الأصلية، فالأفضل غالبًا استخدام الحقول المنظمة بدل إعادة قراءة الصورة؛ فالقراءة البصرية قد تخلط بين 0 و8 أو بين التاريخ ورقم المرجع. ومع ذلك يجب التحقق من المصدر وصحة البيانات. وإذا كانت الفاتورة صورة منخفضة الدقة، فاطلب نسخة أوضح بدل التخمين. راجع دورة المشتريات لتحديد موضع المسودة داخل إجراءات الشراء والاستلام والموافقة.
احجز عرضًا توضيحيًا واسأل عن إمكانات إدخال المشتريات من الملفات.
إعداد بيانات الموردين قبل أتمتة المحاسبة
جودة قاعدة الموردين أهم من جودة النموذج وحدها. إذا كان المورد نفسه مسجلًا بثلاثة أسماء، فقد تقترح الأداة حسابًا خاطئًا أو تنشئ سجلًا جديدًا لكل فاتورة. حدد معرفًا داخليًا ثابتًا لكل مورد، واربطه بالبيانات الضريبية المعتمدة. لا تستخدم تشابه الاسم وحده، خصوصًا عندما تتشابه الأسماء التجارية أو تكون للمجموعة عدة شركات قانونية.
ضع سياسة للبيانات الجديدة. عندما لا يتعرف النظام على المورد، يجب أن تبقى الفاتورة في قائمة المراجعة إلى أن يعتمد موظف مخول إنشاء السجل. وعندما يظهر رقم حساب بنكي جديد على فاتورة، لا تغير بيانات الدفع تلقائيًا؛ تحقق من المورد عبر قناة مستقلة معروفة. يمكن أن تكون الفاتورة صحيحة شكليًا لكنها تحتوي تعليمات دفع احتيالية.
في مثال افتراضي، يصل مستند باسم مؤسسة النور للتجارة، بينما قاعدة البيانات تحتوي النور للتوريدات. الرقم الضريبي مختلف. لا تكفي درجة تشابه عالية لإسناد الفاتورة إلى الحساب القديم. قارن المستندات التعاقدية والرقم الضريبي والجهة الموردة. تساعد كشوف حساب العملاء والموردين في كشف أثر اختيار حساب غير صحيح بعد الترحيل.
مطابقة الأصناف ووحدات القياس
إذا اشترت منشأة 12 كرتونًا، يحتوي كل كرتون 24 وحدة، فإن الكمية الداخلة للمخزون بوحدة القطعة هي 288. إذا قرأت الأداة 12 فقط وربطتها بوحدة القطعة، ستنخفض الكمية المسجلة كثيرًا عن الواقع. وإذا كان سعر الكرتون 120 ريالًا، تكون تكلفة القطعة قبل الضريبة 5 ريالات، لا 120 ريالًا. هذه الأخطاء قد لا تظهر في إجمالي الفاتورة لكنها تؤثر على تكلفة المبيعات والجرد.
أنشئ جدول تحويل للوحدات المعتمدة، واربط رمز المورد برمز الصنف الداخلي عندما يكون ذلك ممكنًا. لا تسمح بإنشاء صنف جديد لمجرد اختلاف وصف العبوة. وعند تغير حجم العبوة من 24 إلى 20 وحدة، راجع معامل التحويل وتاريخ سريانه. اربط نتيجة القراءة بأمر الشراء ومحضر الاستلام. إذا كانت الكمية المستلمة أقل من المفوترة، لا تعتمد إدخال المخزون الكامل قبل تحديد سبب الفرق.
توضح إدارة المخازن والجرد أهمية الوحدات والأرصدة. عند اختبار الأتمتة، اختر مستندًا يحتوي وحدة مختلفة وخصمًا على مستوى البند وخصمًا إجماليًا. تحقق من الكمية والتكلفة، وليس المبلغ الإجمالي فقط.

مثال محاسبي: فاتورة مشتريات من صورة إلى قيد
لنفترض أن متجرًا استلم 10 وحدات من صنف بسعر 100 ريال للوحدة، مع خصم 100 ريال قبل الضريبة. القيمة الصافية 900 ريال، وضريبة 15% تساوي 135 ريالًا، والإجمالي 1,035 ريالًا. نفترض أن المنشأة مسجلة وأن الضريبة قابلة للخصم، وأن الأصناف مخزون تجاري. يكون القيد عند الشراء الآجل: مدين مخزون 900، ومدين ضريبة مدخلات 135، ودائن موردون 1,035 ريالًا.
| الحقل | القيمة المتوقعة | اختبار المراجعة |
|---|---|---|
| الكمية | 10 | مطابقة الاستلام |
| قيمة قبل الخصم | 1,000 | 10 × 100 |
| الخصم | 100 | مطابقة المستند |
| الضريبة | 135 | 900 × 15% |
| الإجمالي | 1,035 | 900 + 135 |
إذا اقترحت الأداة ضريبة 150 ريالًا لأنها قرأت القيمة قبل الخصم، فإن الفرق 15 ريالًا. يجب أن يوقف التحقق اعتماد المسودة حتى يراجع المحاسب طريقة توزيع الخصم. وإذا كان المورد قد أصدر مستندًا بقيم مختلفة، فلا تصحح صورة الفاتورة من تلقاء نفسك؛ اطلب المستند الصحيح أو اتبع الإجراء المناسب مع المورد.
بعد اعتماد المسودة، قارن قيد المخزون والذمة والضريبة مع المستند الأصلي. إذا كانت الفاتورة مدفوعة مباشرة، تختلف جهة الدائن وفق طريقة السداد. راجع تسوية ضريبة المدخلات لفهم المراجعة اللاحقة للإقرار.
جرّب النظام باستخدام فاتورة اختبار قبل تطبيقه على مشترياتك الفعلية.
منع تكرار فواتير المشتريات أثناء الأتمتة
يمكن أن تصل الفاتورة عبر البريد ثم يرفعها موظف المستودع ثم يستوردها المحاسب مرة أخرى. لا يكفي اسم الملف للكشف عن التكرار؛ قد يتغير الاسم أو صيغة المستند. اجمع رقم المورد ورقم الفاتورة وتاريخها وقيمتها ومعرف المصدر في قاعدة تحقق. استخدم بصمة الملف كإشارة إضافية، لكن لا تعتمد عليها وحدها لأن نسختين من الفاتورة قد تختلفان في الدقة أو ترتيب الصفحات.
هناك حالات تشابه مشروعة. قد يصدر موردان مختلفان الفاتورة رقم 100، وقد يصدر المورد إشعارًا دائنًا برقم مشابه. لا تحذف أي مستند تلقائيًا لمجرد تشابه المبلغ. اعرض المرشحات للمراجع مع سبب الاشتباه. ويمكن الرجوع إلى معالجة فواتير الموردين المكررة لتصميم سياسة منع الدفع المزدوج.
إذا تم اعتماد فاتورة ثم وصل ملف أوضح لها، اربط الملف بالسجل الموجود بدل إنشاء عملية شراء جديدة. وإذا كانت الفاتورة قد صححت بمستند لاحق، احتفظ بالعلاقة بين المستندين. لا تستبدل الأصل بملف معدل يفقد أثر المراجعة.
حدود الثقة والمراجعة البشرية في المحاسبة بالذكاء الاصطناعي
قد تعرض الأداة نسبة ثقة عالية لاستخراج حقل، لكنها ليست دليلًا على صحة المعالجة المحاسبية. يمكن وضع قواعد تجعل رقم المورد أو إجمالي الفاتورة أو الضريبة حقولًا حساسة تحتاج تحققًا صريحًا. وقد يسمح النظام بمرور مسودات منخفضة المخاطر بعد مراجعة مختصرة، بينما تتطلب الفواتير الكبيرة أو غير المعتادة موافقة ثانية.
حدد عينة اختبار قبل التطبيق. خذ مثلًا 100 فاتورة متنوعة، ثم قارن كل حقل بالنتيجة الصحيحة. إذا قرأت الأداة 95 رقم فاتورة صحيحًا، فدقة هذا الحقل 95% في العينة فقط، وليست دقة كل الفواتير أو ضمانًا للمستقبل. إذا كانت دقة الإجمالي 99% ودقة وحدة القياس 80%، فركز التحسين على الوحدات. سجل الأخطاء بحسب المورد ونوع المستند، وكرر الاختبار عند تغير النموذج أو إعداداته.
لا تطلب من نموذج لغوي اختلاق قيمة ناقصة أو إعادة بناء رقم ضريبي غير ظاهر. اجعل القيمة الناقصة حالة واضحة. إذا كان المستند غير مقروء، فالإجراء الصحيح هو طلب نسخة أخرى. راجع الرقابة الداخلية المحاسبية لتحديد مستويات الموافقة.
حماية بيانات المنشأة عند استخدام أدوات الذكاء الاصطناعي
تحتوي فواتير المشتريات أحيانًا على أسماء وعناوين وبيانات اتصال وأسعار تعاقدية. قبل رفعها إلى أي خدمة خارجية، راجع سياسة المنشأة والعقد مع المزود، وأين تعالج البيانات، ومن يستطيع الوصول إليها، وهل تستخدم في تدريب النماذج، وكيف تحذف أو تحفظ. لا ترفع مستندات العملاء والموردين إلى أدوات شخصية غير معتمدة لمجرد أن استخدامها أسرع.
خصص صلاحيات للرفع والمراجعة والاعتماد. الموظف الذي يستقبل الصورة لا يحتاج بالضرورة إلى تعديل الحسابات أو بيانات المورد البنكية. إذا كان الحل يتيح إخفاء الحقول غير اللازمة للمعالجة، فاستفد من ذلك وفق سياسة المنشأة. اطلب من المزود توضيح آلية سجل التدقيق والاحتفاظ بالمستندات، وتحقق من الالتزامات المتعلقة بحماية البيانات بحسب نشاطك.
اطلع على الباقات واسأل عن حدود معالجة الملفات والصلاحيات.
قياس العائد من أتمتة إدخال الفواتير
لا تقيس نجاح المشروع بعدد الصور التي قرأها النظام، بل بالوقت الكلي من وصول المستند حتى اعتماد القيد، ونسبة الأخطاء، وحجم إعادة العمل. مثال افتراضي: 600 فاتورة شهريًا، تستغرق كل واحدة 4 دقائق يدويًا، أي 40 ساعة. إذا أصبح متوسط القراءة والمراجعة دقيقتين، يصبح الوقت 20 ساعة. عند تكلفة وقت 60 ريالًا للساعة، يبلغ الوفر النظري 1,200 ريال شهريًا قبل تكلفة الأداة والتدريب وإصلاح الأخطاء.
| المؤشر | قبل الأتمتة | بعدها في المثال |
|---|---|---|
| عدد الفواتير | 600 | 600 |
| متوسط زمن المعالجة | 4 دقائق | دقيقتان |
| إجمالي الوقت | 40 ساعة | 20 ساعة |
| قيمة الوقت | 2,400 ريال | 1,200 ريال |
إذا كانت تكلفة الخدمة 700 ريال شهريًا، يبقى وفر نظري 500 ريال قبل المصروفات الأخرى. وقد يكون العائد أكبر إذا انخفضت أخطاء الدفع أو تحسنت سرعة الإقفال، لكنه ليس مضمونًا. لا تحسب الوقت الذي ينقله النظام من الإدخال إلى تصحيح الأخطاء باعتباره وقتًا موفرًا. استخدم تقارير النظام المحاسبي لمتابعة الفواتير المعتمدة والمعلقة، وضع هدفًا قابلًا للقياس لكل شهر.

خطة تجربة لمدة أربعة أسابيع
في الأسبوع الأول، حدد مصادر المستندات وأنواعها وقواعد البيانات المطلوبة. في الأسبوع الثاني، اختبر عينة ممثلة، وقارن الحقول مع الأصل. في الأسبوع الثالث، شغل المسار على مجموعة محدودة من الموردين مع مراجعة كاملة. في الأسبوع الرابع، قارن النتائج وحدد ما إذا كان التوسع مناسبًا. لا تبدأ بأكثر الموردين تعقيدًا ولا تعتمد على فواتير سهلة فقط.
اختر حالات اختبار تشمل مستندًا متعدد الصفحات، وصورة غير واضحة، وخصمًا، ومرتجعًا، ووحدة كرتون، وموردًا جديدًا، ومستندًا مكررًا. وثق سبب كل فشل، وحدد هل يحتاج إصلاح إعدادات أم تحسينًا تقنيًا أم تدريبًا. عند التوسع، احتفظ بقائمة انتظار للمستندات غير المكتملة حتى لا تضيع فواتير عند تعطل القراءة.
ناقش مع فريق ديجيتال بلس سيناريو المشتريات المناسب لنشاطك.
حالات تطبيقية ومراجعات متقدمة
كيف تصمم قواعد التحقق قبل اعتماد الفاتورة؟
يمكن أن تبدأ بخمس قواعد مستقلة: تطابق إجمالي البنود، وتطابق الضريبة مع الفئة، ووجود مورد معروف، وعدم تكرار رقم المستند لدى المورد، ومطابقة الكمية مع الاستلام. لا تجعل جميع القواعد تؤدي إلى الإجراء نفسه. قد يمنع اختلاف الإجمالي الاعتماد، بينما يؤدي اختلاف وصف الصنف إلى طلب مراجعة فقط. حدد القواعد بحسب أثر الخطأ على الحسابات والمخزون والضريبة.
في مثال فاتورة تحتوي 50 بندًا، قد يقرأ النموذج 49 بندًا بصورة صحيحة ويخطئ في بند واحد. إذا كان البند المفقود بقيمة 2,000 ريال، فإن نسبة نجاح القراءة على مستوى البنود لا تعكس حجم الخطر المالي. لذلك راقب دقة القيم الجوهرية، ولا تعتمد على نسبة الحقول الصحيحة وحدها. يمكن وضع حد مراجعة إضافية للفواتير التي تتجاوز مبلغًا تحدده المنشأة بناء على مخاطرها، وليس رقمًا عامًا مفروضًا على جميع الشركات.
| قاعدة التحقق | الحالة التي تستدعي الإيقاف |
|---|---|
| الإجمالي | مجموع البنود والضريبة لا يساوي المبلغ النهائي |
| هوية المورد | رقم ضريبي مختلف عن السجل المعتمد |
| الكمية | الكمية المفوترة تتجاوز الاستلام دون تفسير |
| التكرار | وجود فاتورة بنفس المرجع لدى المورد |
| التصنيف | صنف أو حساب غير معتمد يحتاج قرارًا |
التعامل مع فواتير الخدمات والأصول لا المخزون فقط
قد يشتري المطعم جهاز تبريد جديدًا، ومواد تنظيف، وخدمة صيانة في مستند واحد. لا تصنف جميع البنود مخزونًا لمجرد أن المستند صادر من مورد معتاد. قد يكون الجهاز أصلًا ثابتًا وفق شروط الاعتراف، ومواد التنظيف مصروفًا أو مخزون مستلزمات بحسب السياسة، والصيانة مصروفًا أو جزءًا من تكلفة أصل بحسب طبيعتها. يجب أن يدعم مسار المراجعة توزيع البنود على الحسابات ومراكز التكلفة المناسبة.
إذا بلغت فاتورة الجهاز 20 ألف ريال قبل الضريبة، وبلغت الصيانة 1,500 ريال، فلا تستخدم الحساب الذي اختاره النموذج لفاتورة سابقة من المورد نفسه دون فحص. راجع أمر الشراء ومحضر الاستلام وسياسة الرسملة. وقد يكون جزء من المستند مرتبطًا بفرع وآخر بالمركز الرئيسي. عند اختبار الأتمتة، أضف حالة تحتوي أكثر من نوع تكلفة، وتحقق من أن النظام يسمح بتعديل اقتراح التصنيف قبل الاعتماد مع حفظ أثر المراجعة.
ماذا يحدث عندما تصل فاتورة قبل استلام البضاعة؟
قد يصل مستند المورد إلى البريد قبل وصول الشحنة. إذا كانت المنشأة تستخدم أوامر شراء ومحاضر استلام، فحدد ما إذا كانت الفاتورة ستبقى معلقة إلى أن تتحقق المطابقة أو ستعالج وفق سياسة البضاعة بالطريق والالتزامات. لا تسمح للقراءة الآلية بزيادة المخزون المتاح للبيع لمجرد وصول المستند. تختلف لحظة إثبات المخزون والالتزام بحسب شروط الشراء وانتقال السيطرة.
لنفترض أن المورد فوتر 100 وحدة، لكن المستودع استلم 95. قد تكون الخمس وحدات في شحنة أخرى أو ناقصة أو مرفوضة. لا تغير كمية الفاتورة الأصلية لتطابق الاستلام؛ احتفظ بالمستند واطلب تفسير الفرق. إذا كان النظام يدعم المطابقة الثلاثية، اختبر ارتباط أمر الشراء والاستلام والفاتورة. وإذا لم يدعمها، استخدم قائمة مراجعة موثقة قبل اعتماد القيد.
قياس أثر الأتمتة على جودة الإقفال
من الأخطاء الشائعة اعتبار عدد الفواتير المعتمدة يوميًا مؤشرًا كافيًا. قد يزيد العدد لأن الموظف تجاوز المراجعة، ثم يقضي المحاسب أيامًا في تصحيح الحسابات نهاية الشهر. قارن عدد القيود التي احتاجت تعديلًا، وعدد الفواتير غير المخصصة، وفروقات المخزون، والمستندات التي لم تصل إلى المراجع. راقب كذلك زمن الانتظار بين وصول الفاتورة واعتمادها، وليس وقت قراءة الصورة فقط.
إذا كانت المنشأة تعالج 600 فاتورة شهريًا، وانخفض متوسط زمن الإدخال دقيقتين، لكن ظهرت 30 فاتورة تحتاج تصحيحًا يستغرق 10 دقائق لكل واحدة، فهناك خمس ساعات إعادة عمل يجب خصمها من الوفر النظري. إذا كان الوفر الأولي 20 ساعة، يصبح صافي الوقت 15 ساعة قبل احتساب التدريب والمتابعة. هذا المثال يساعد الإدارة على اتخاذ قرار مبني على الأداء الكامل، لا على سرعة عرض الحقول في العرض التجريبي.
إجراءات التعامل مع تغير شكل فاتورة المورد
قد يغير المورد تصميم الفاتورة أو يضيف جدولًا جديدًا للخصومات. احتفظ بعينة من الشكل الجديد واختبرها قبل السماح بالاعتماد السريع. إذا تكرر الخطأ لدى مورد واحد، لا تعطل الأتمتة لجميع الموردين؛ يمكن رفع مستوى المراجعة لهذا المورد حتى يعالج السبب. وإذا كان الخطأ مرتبطًا بنوع مستند مثل الإشعار الدائن، فخصص مسارًا مستقلًا لهذا النوع.
سجل إصدار الأداة أو تاريخ التغيير في إعداداتها عند الإمكان، ثم قارن النتائج قبل التغيير وبعده. اطلب من المزود شرح كيفية التعامل مع المستندات متعددة الصفحات واللغة العربية والتواريخ. لا تستخدم بيانات حقيقية في تدريب أو اختبار خدمة خارجية قبل التحقق من الصلاحيات وشروط حماية البيانات. بهذه الطريقة تتحسن العملية تدريجيًا مع بقاء المحاسب مسؤولًا عن اعتماد السجلات.
مراجعة المخرجات قبل اعتماد قرار التوسع
اجمع نتائج الاختبار في تقرير يوضح أنواع المستندات التي نجحت، والحقول التي احتاجت مراجعة، والوقت المستغرق، والحالات التي يجب استثناؤها من المسار الآلي. إذا كان مورد واحد يرسل فواتير بصيغة غير منظمة، فقد يكون الحل طلب ملف إلكتروني منظم بدل زيادة وقت تصحيح القراءة. وإذا كان الخطأ يتكرر بسبب بيانات الأصناف الداخلية، فمعالجة قاعدة البيانات قد تكون أكثر فائدة من تغيير الأداة. قارن أيضًا أثر الأتمتة على دورة العمل المحاسبية، لأن سرعة الإدخال لا تحقق قيمة إذا تأخر الاعتماد أو فقد المستند الأصلي. اعتمد التوسع فقط عندما تكون نتائج العينة قابلة للتفسير ويعرف الموظفون متى يتوقفون عن الاعتماد ويطلبون المراجعة.
جاهز لتجربة النظام؟
ابدأ نسختك التجريبية المجانية أو تحدث مع فريق المبيعات لمساعدتك في اختيار الحل المناسب.
الأسئلة الشائعة
هل يستطيع الذكاء الاصطناعي اعتماد الفواتير دون محاسب؟
يمكن أتمتة بعض الإجراءات وفق ضوابط، لكن ينبغي ألا يعتمد القرار المحاسبي والضريبي على اقتراح غير متحقق. تحدد المنشأة مستوى المراجعة المناسب للمخاطر.
هل قراءة الفاتورة من صورة تجعلها فاتورة إلكترونية نظامية؟
لا. القراءة الآلية طريقة إدخال بيانات، وليست إصدارًا لفاتورة إلكترونية متوافقة مع متطلبات الهيئة.
هل يمكن استخراج الفواتير العربية؟
يعتمد ذلك على الحل وجودة المستند. اختبر العربية والأرقام والتواريخ والوحدات على عينة واقعية.
ماذا لو كان الإجمالي صحيحًا والبنود خاطئة؟
يجب مراجعة البنود والكميات والتكلفة؛ فقد يتطابق الإجمالي بينما يتشوه المخزون أو تصنيف المصروف.
هل يمكن استخدام الذكاء الاصطناعي لاكتشاف التكرار؟
نعم بوصفه أداة مساعدة، مع قواعد مطابقة واضحة ومراجعة للحالات المتشابهة المشروعة.
كيف أعرف أن الأداة توفر وقتًا؟
قارن زمن المعالجة الكامل ونسبة إعادة العمل قبل التطبيق وبعده، ولا تعتمد على زمن الاستخراج وحده.
الخلاصة
الذكاء الاصطناعي في المحاسبة مفيد عندما يختصر إدخال المستندات ويزيد وضوح الاستثناءات دون إضعاف الرقابة. ابدأ ببيانات موردين وأصناف نظيفة، ومسودات قابلة للمراجعة، وقواعد تحقق، وقياس دوري للنتائج. يساعد المرشد الشامل للبرنامج المحاسبي السحابي على فهم موقع هذه الوظيفة ضمن النظام، ويمكنك الاطلاع على حلول المحاسبة ونقاط البيع عند تقييم التكامل مع بقية العمليات.
ابدأ تجربة عملية وحدد الوظائف المدعومة قبل الاشتراك.
ابدأ في إدارة أعمالك بمرونة كاملة
جرب أعمال رقمية مجاناً. ابدأ في إصدار فواتيرك الإلكترونية المتوافقة مع زاتكا خلال دقائق.